Atradius Atrium
Portail clients en ligne pour accéder aux informations sur votre contrat et aux outils de gestion de vos limites de crédit.

Termes de recherche populaires
 France
 Allemagne
 Australie
 Autriche
 Belgique
 Brazil
 Bulgarie
 Canada
 Chine
 Danemark
 Émirats arabes unis
 États-Unis
 Finlande
France
 Grèce
 Groupe
 Hong Kong
 Hongrie
 Inde
 Irlande
 Italie
 Japon
 Lituanie
 Mexique
 Norvège
 Nouvelle-Zélande
 Pays-Bas
 Pologne
 Portugal
 République tchèque
 Roumanie
 Royaume-Uni
 Singapour
 Slovaquie
 Slovénie
 Spain
 Suède
 Suisse
 Turquie
Les défaillances d’entreprises dans le monde devraient augmenter de 5 % en 2026. Cela représente une révision à la hausse de deux points de pourcentage par rapport à nos prévisions d’avril 2026. Pour 2027, nous prévoyons un recul de 4 % à l’échelle mondiale.
L’environnement économique reste difficile pour les entreprises, avec des coûts de production élevés et des tensions commerciales persistantes. Dans certains pays, les dettes contractées pendant la période du Covid et restant à rembourser continuent également de peser sur les entreprises. La crise au Moyen-Orient et la hausse des prix de l’énergie qui en découle constituent une difficulté supplémentaire. Dans notre scénario de référence, le trafic maritime via le détroit d’Ormuz et les routes de la mer Rouge devrait rester inférieur aux niveaux observés avant le conflit pendant une période prolongée. Cette situation devrait maintenir le prix du pétrole au-dessus de 100 dollars le baril jusqu’à la fin de l’année 2026, avant une baisse progressive en 2027.
À l’horizon 2027, nous prévoyons que les entreprises s’adapteront progressivement à ce nouvel environnement économique. Si le niveau élevé des taux d’intérêt et l’inflation continuent de représenter des défis, les conditions de financement devraient être plus stables et plus prévisibles que lors du précédent cycle de resserrement monétaire. Nous prévoyons que de nombreuses entreprises continueront d’adapter leur structure de coûts, leurs modalités de financement et leur politique tarifaire à cet environnement de coûts plus élevés. Associée à la disparition de certaines des entreprises les plus vulnérables ces dernières années, cette adaptation devrait contribuer à une baisse modérée des défaillances d’entreprises.
Les prix mondiaux de l’énergie ont de nouveau fortement augmenté, sous l’effet de nouvelles perturbations touchant des infrastructures énergétiques essentielles et les routes maritimes. La reprise des hostilités entre les États-Unis et l’Iran, ainsi que le rétablissement du blocus naval américain contre l’Iran, ont de fait mis fin à la trêve temporaire qui avait été instaurée. Par ailleurs, les Houthis ont attaqué l’oléoduc Est-Ouest en Arabie saoudite et renforcé leur contrôle sur le détroit de Bab el-Mandeb afin de perturber les expéditions de pétrole via la mer Rouge. Les contraintes pesant sur les capacités mondiales de raffinage, à la suite des attaques ukrainiennes contre des raffineries russes, ont accentué les pressions à la hausse sur les prix. Dans notre scénario de référence, nous estimons que les exportations de pétrole dans la région resteront nettement inférieures aux niveaux d’avant le conflit, en raison des perturbations persistantes dans le détroit d’Ormuz et sur les routes de la mer Rouge. Le prix du baril de Brent devrait rester supérieur à 100 dollars pendant environ les six prochains mois, avant de revenir légèrement sous les 90 dollars d’ici fin 2027.
Malgré les effets défavorables de la crise au Moyen-Orient, l’activité économique mondiale s’est montrée plus résistante que prévu. Les indicateurs de confiance se sont redressés ces derniers mois, l’indice PMI composite mondial des directeurs d’achat atteignant 54,3 en septembre, un niveau qui témoigne clairement d’une expansion de l’activité. Nous prévoyons une croissance du PIB mondial de 2,5 % en 2026, soit un niveau légèrement inférieur à celui anticipé dans nos prévisions d’avril 2026. Pour 2027, nous prévoyons une croissance de 2,8 %, avec une reprise qui ne devrait s’accélérer que progressivement en raison des pressions persistantes sur les prix liées au conflit au Moyen-Orient. Si les perturbations des flux commerciaux dans le détroit d’Ormuz se prolongent au-delà des prévisions ou si les dommages causés aux infrastructures énergétiques sont plus importants qu’anticipé, les conséquences économiques pourraient être plus marquées. Les risques pesant sur l’économie mondiale restent donc orientés à la baisse.
La zone euro devrait enregistrer une croissance modérée de 0,9 % en 2026, puis de 1,2 % en 2027. Les indicateurs de confiance confirment sa résilience, avec un PMI composite qui s’est amélioré pour atteindre 53,1 en septembre. Toutefois, la hausse des prix du gaz représente un risque d’accélération de l’inflation. L’inflation a augmenté en juillet et en août et dépasse actuellement 3 %. Si les prix de l’énergie restent élevés plus longtemps, les pressions inflationnistes pourraient s’avérer plus persistantes que prévu et peser sur la croissance économique. Dans la zone euro, les pays du sud affichent une croissance du PIB relativement soutenue, portée par le développement du secteur touristique, la reprise du marché du travail et les dépenses publiques. L’Allemagne, la France et l’Italie enregistrent en revanche une croissance plus faible. Le secteur industriel allemand et l’économie italienne, fortement dépendante de l’énergie, continuent de subir les effets des prix élevés de l’énergie, tandis qu’en France, la croissance est freinée par les tensions politiques et les préoccupations liées à la soutenabilité des finances publiques.
Pour l’économie américaine, nous prévoyons une croissance de 2,1 % en 2026 et de 2,4 % en 2027. Les prévisions de croissance pour 2026 et 2027 ont été révisées à la baisse de 0,6 point de pourcentage au total par rapport à avril 2026, principalement en raison d’une inflation plus élevée, alimentée par la hausse des prix du pétrole et le renforcement des importations. Dans le même temps, la croissance reste résiliente grâce aux investissements liés à l’intelligence artificielle, à une politique budgétaire expansionniste et à la production énergétique nationale. Les États-Unis sont relativement moins exposés aux perturbations des marchés de l’énergie provoquées par le conflit au Moyen-Orient. Le pays est exportateur net d’énergie et n’est pas exposé à une interruption des approvisionnements en GNL en provenance du Golfe. Toutefois, la hausse des prix du pétrole continuera d’alimenter l’inflation aux États-Unis, car elle se répercute directement sur les prix de l’énergie payés par les consommateurs. L’inflation américaine devrait désormais atteindre 3,4 % en moyenne en 2026, soit 0,2 point de pourcentage de plus que prévu précédemment.
Les banques centrales doivent trouver un équilibre entre le choc inflationniste provoqué par la hausse des prix de l’énergie et le risque de stagnation de l’économie. Aux États-Unis, la Réserve fédérale poursuit un double objectif de plein emploi et de stabilité des prix. La Fed a relevé son taux directeur à 4,0 % en septembre. Nous prévoyons deux nouvelles hausses de taux cette année, en octobre et en novembre, après quoi la Fed devrait maintenir ses taux inchangés jusqu’à la fin de 2027. La BCE a relevé ses taux directeurs en juin et en septembre. Nous prévoyons une nouvelle hausse en décembre 2026, compte tenu de l’augmentation récente des prix de l’énergie et de l’inflation sous-jacente. Le taux de dépôt de la BCE atteindrait ainsi 2,75 % à la fin de l’année. Nous prévoyons qu’il restera inchangé pendant la majeure partie de 2027, avec une seule baisse de taux attendue au quatrième trimestre 2027.
À court terme, les entreprises seront confrontées à un durcissement des conditions d’octroi de crédit en raison des incertitudes économiques persistantes. Dans la zone euro, les critères d’octroi des prêts aux entreprises se sont encore durcis au deuxième trimestre 2026. Cette évolution s’explique par une perception accrue des risques pesant sur les perspectives économiques ainsi que par une moindre tolérance au risque de la part des banques, signe d’une plus grande aversion au risque. Aux États-Unis, les banques ont indiqué que leurs critères d’octroi de prêts commerciaux et industriels aux entreprises de toutes tailles étaient restés inchangés. Dans la zone euro comme aux États-Unis, les taux directeurs des banques centrales ont augmenté modérément tout au long de l’année 2026. En 2027, les conditions du crédit bancaire devraient rester globalement inchangées. Même si de nouvelles hausses de taux pourraient intervenir vers la fin de 2026, le rythme actuel de relèvement des taux est moins marqué qu’en 2022-2023, ce qui rend l’environnement financier des entreprises plus stable et plus prévisible.
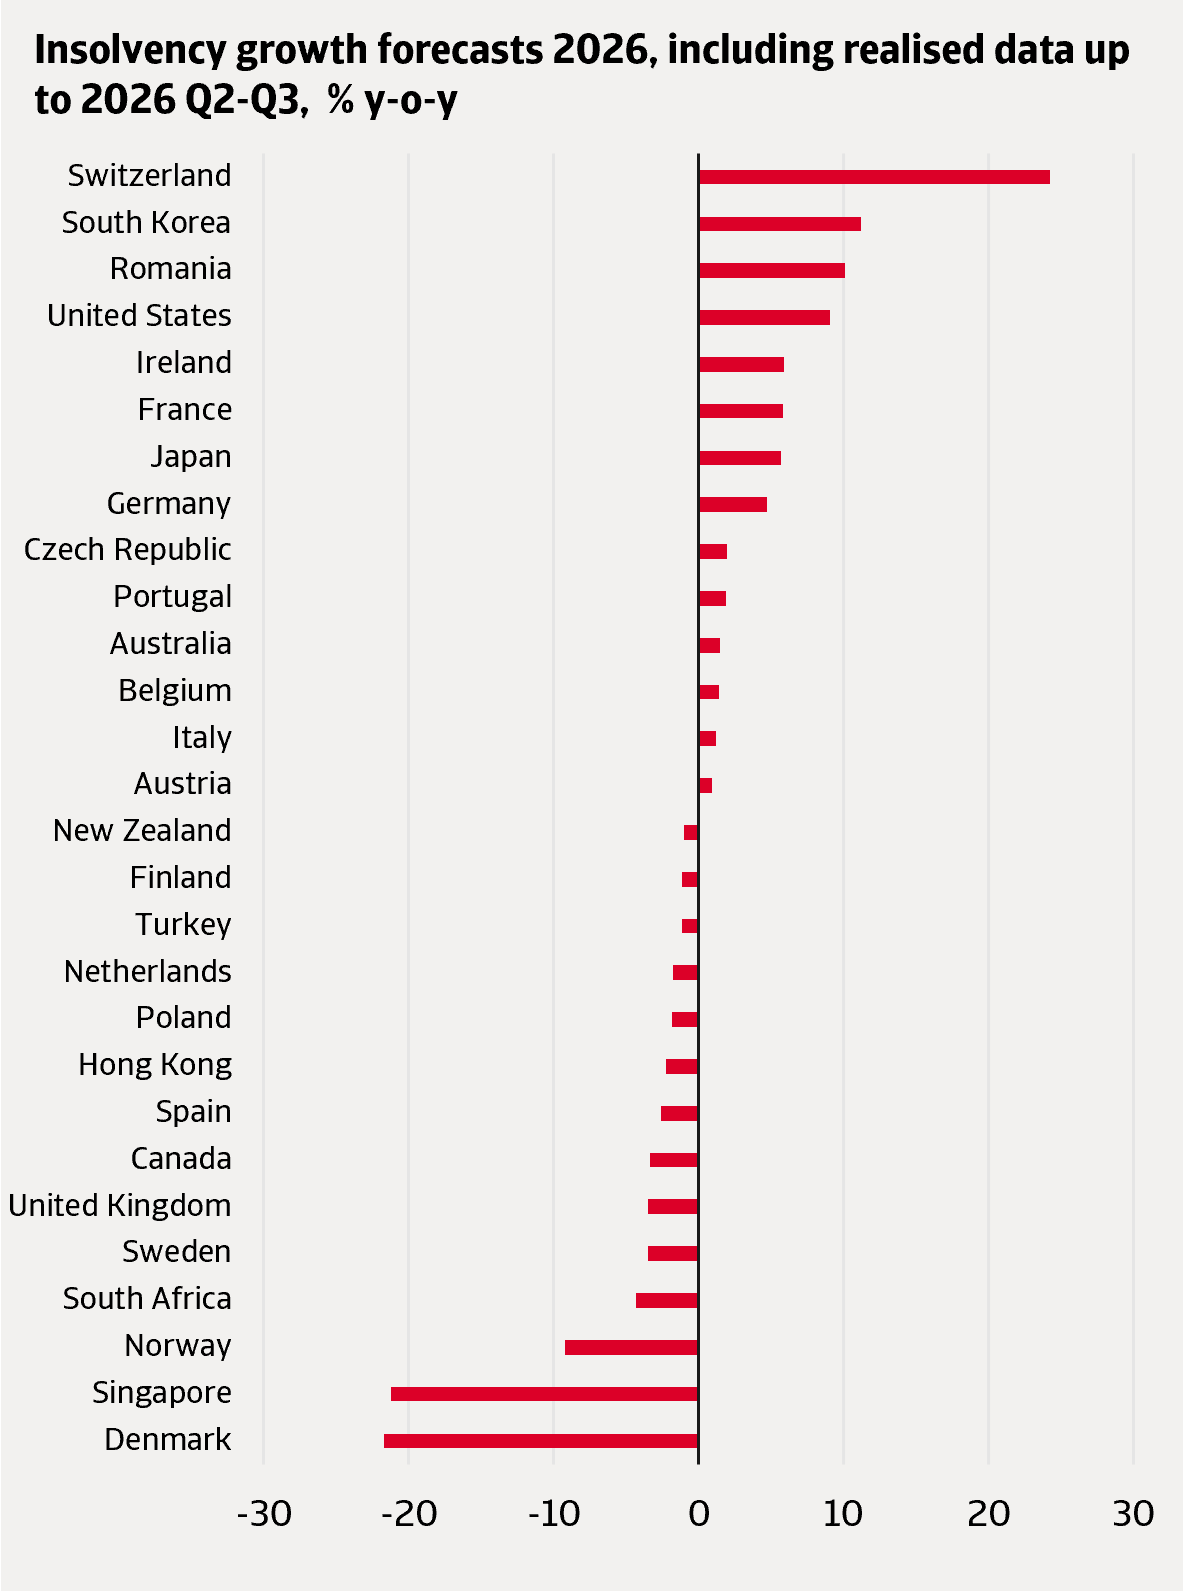
Les dernières données disponibles indiquent qu’au cours des trois premiers trimestres de 2026, les défaillances d’entreprises ont continué d’augmenter sur la plupart des marchés que nous suivons, dépassant légèrement nos prévisions publiées en avril. Sur la base de ces dernières données et de nos prévisions économiques pour le reste de l’année, nous avons établi nos projections de défaillances pour l’ensemble de l’année 2026. La figure 1 présente les taux de croissance correspondants en glissement annuel pour 2026. À l’échelle mondiale, les défaillances devraient augmenter de 5 %, avec toutefois des différences importantes selon les marchés.
En Suisse, les défaillances d’entreprises ont fortement augmenté en 2026 sous l’effet d’une révision de la législation sur les défaillances intervenue en 2025. Dans le cadre de cette nouvelle réglementation, les créanciers publics, tels que les autorités fiscales et les caisses de compensation de la sécurité sociale, doivent désormais recouvrer leurs créances impayées par le biais de procédures de défaillance, alors qu’ils pouvaient auparavant recourir à des procédures de saisie des actifs. Cette évolution a considérablement augmenté le nombre d’entreprises faisant l’objet d’une procédure formelle de défaillance, contribuant ainsi à la hausse des défaillances.
En Corée du Sud, les petites et moyennes entreprises (PME) restent confrontées au poids des dettes accumulées pendant la pandémie. Associé à des taux d’intérêt élevés, cet endettement entraîne une hausse du coût du service de la dette. Outre le nombre élevé de défaillances, les difficultés financières des entreprises se traduisent également par une augmentation des taux de défaut sur les prêts. Parallèlement, le recul des ventes au détail témoigne de la faiblesse de la demande intérieure et pèse davantage sur l’environnement économique des entreprises.
Aux États-Unis, les défaillances d’entreprises devraient augmenter de 9 % en 2026. Les petites entreprises ont été particulièrement touchées par des taux d’intérêt relativement élevés, la volatilité de la politique tarifaire et des prix du pétrole, ainsi que par une incertitude accrue concernant les politiques économiques. Dans le même temps, le chiffre d’affaires des petites entreprises a diminué en termes réels, ce qui suggère que l’effet cumulé des précédentes hausses de prix commence à peser sur la demande des consommateurs. Ces évolutions devraient continuer à alimenter la hausse des défaillances en 2026.
En Roumanie, l’économie s’est contractée, la forte inflation ayant réduit les dépenses des ménages tandis que les dépenses publiques ont été diminuées afin de réduire l’important déficit budgétaire. Par ailleurs, la crise politique persistante a renforcé les incertitudes et contribue à retarder le versement des fonds européens. L’environnement économique des entreprises s’en trouve affecté, comme en témoigne la nette détérioration de la confiance des entreprises.
L’Irlande, la France et l’Allemagne enregistrent des hausses plus modérées, mais néanmoins importantes, des défaillances d’entreprises. Ces trois pays ont bénéficié de taux d’intérêt à court terme relativement faibles au premier semestre 2026. Toutefois, la BCE a commencé à resserrer sa politique monétaire à partir de juin, accentuant la pression sur les capacités de financement des entreprises. Les indicateurs sectoriels montrent que la baisse de l’activité et le faible niveau de confiance des entreprises dans certains secteurs majeurs exercent une pression sur les défaillances. Sont notamment concernés les services domestiques hors TIC et l’industrie manufacturière en Irlande, le commerce de détail et la construction en France, ainsi que le commerce de détail, la construction et l’industrie manufacturière en Allemagne.
Graphique 1 : Les défaillances d’entreprises continuent d’enregistrer des hausses importantes sur plusieurs marchés en 2026
 Source: Atradius
Certains pays semblent également s’être relativement bien adaptés à cette nouvelle réalité économique, marquée par des taux d’intérêt et une inflation légèrement élevés, ainsi que par la suppression progressive des mesures de soutien mises en place pendant la pandémie de Covid. Parmi les marchés affichant des évolutions favorables, Singapour et le Danemark enregistrent les plus fortes baisses des défaillances d’entreprises. À Singapour, la croissance économique reste solide, soutenue par le dynamisme des échanges commerciaux liés à l’intelligence artificielle. Après avoir atteint un niveau élevé en 2025, les défaillances ont fortement diminué début 2026. Sur l’ensemble de l’année 2026, leur évolution en glissement annuel devrait donc être négative. Au Danemark, les entreprises ont bénéficié de conditions de financement favorables au premier semestre 2026. L’inflation pourrait légèrement augmenter sur le reste de l’année en raison de la hausse des prix de l’énergie et du renforcement de la demande intérieure, mais devrait rester modérée par rapport à la moyenne de la zone euro. Par ailleurs, les conditions de financement pourraient devenir un peu moins favorables au cours du reste de l’année en raison de la hausse des taux d’intérêt. Dans l’ensemble, les entreprises devraient toutefois bénéficier d’une économie dynamique en 2026, comme en témoigne l’évolution favorable de la confiance des entreprises dans les services et le commerce de détail.
Nous prévoyons également une baisse des défaillances en Norvège et, dans une moindre mesure, aux Pays-Bas. En Norvège, malgré des taux d’intérêt relativement élevés, l’activité économique reste solide dans l’industrie manufacturière et, plus largement, dans les services. Aux Pays-Bas, la baisse des défaillances s’inscrit dans un contexte d’amélioration de la confiance des entreprises, notamment dans l’industrie manufacturière, le commerce de détail et la construction. Si la croissance économique reste modérée, les indicateurs de confiance dans ces secteurs se sont améliorés par rapport aux années précédentes, laissant entrevoir une amélioration progressive de l’environnement économique des entreprises.
À l’échelle mondiale, nous prévoyons une baisse modérée des défaillances d’entreprises de 4 % en 2027, avec les premiers signes d’un retour à des niveaux plus faibles qui devraient généralement apparaître au second semestre 2027. La baisse attendue en 2027 est légèrement moins importante que celle prévue dans nos perspectives d’avril 2026. Cela s’explique principalement par la persistance plus forte des défaillances observée sur plusieurs marchés en 2026. Sur les marchés où les défaillances ont atteint des niveaux exceptionnellement élevés, nous prévoyons généralement une diminution progressive, à mesure que les entreprises s’adaptent à un nouvel environnement marqué par une inflation plus élevée et une politique monétaire légèrement plus restrictive. Nous estimons également que les entreprises les plus vulnérables auront déjà quitté le marché début 2027.
Dans certains marchés, notamment en Suisse et au Royaume-Uni, nous prévoyons que le niveau des défaillances restera proche de ses plus hauts historiques tout au long de l’année 2027. En Suisse, cette situation s’explique principalement par les modifications apportées à la législation sur les défaillances en 2025. Au Royaume-Uni, l’endettement des entreprises hérité de la période post-pandémie, le coût élevé du financement et la faiblesse de la demande des consommateurs devraient maintenir les défaillances à un niveau élevé.
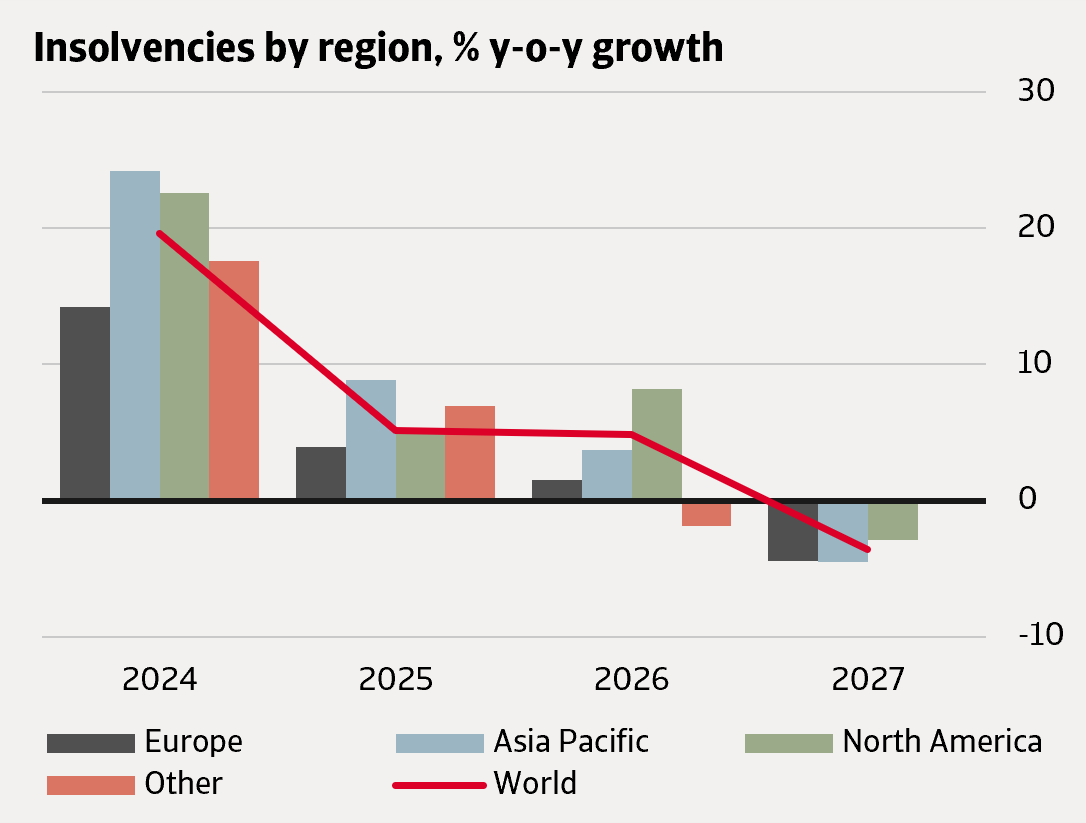
Le graphique 2 présente nos prévisions à l’échelle mondiale et régionale. Nous prévoyons une baisse des défaillances en 2027 dans toutes les principales régions que nous suivons. L’Asie-Pacifique et l’Europe devraient enregistrer une baisse significative de 5 %, principalement en raison de l’hypothèse d’une normalisation après les niveaux élevés observés en 2026. Pour l’Asie-Pacifique, nos prévisions ont été sensiblement révisées à la hausse en raison de niveaux de défaillances durablement plus élevés que ceux anticipés en avril. En Amérique du Nord, les défaillances devraient diminuer de 3 %, après une évolution plus favorable que prévu aux États-Unis fin 2026 et grâce à la résilience persistante de la croissance économique.
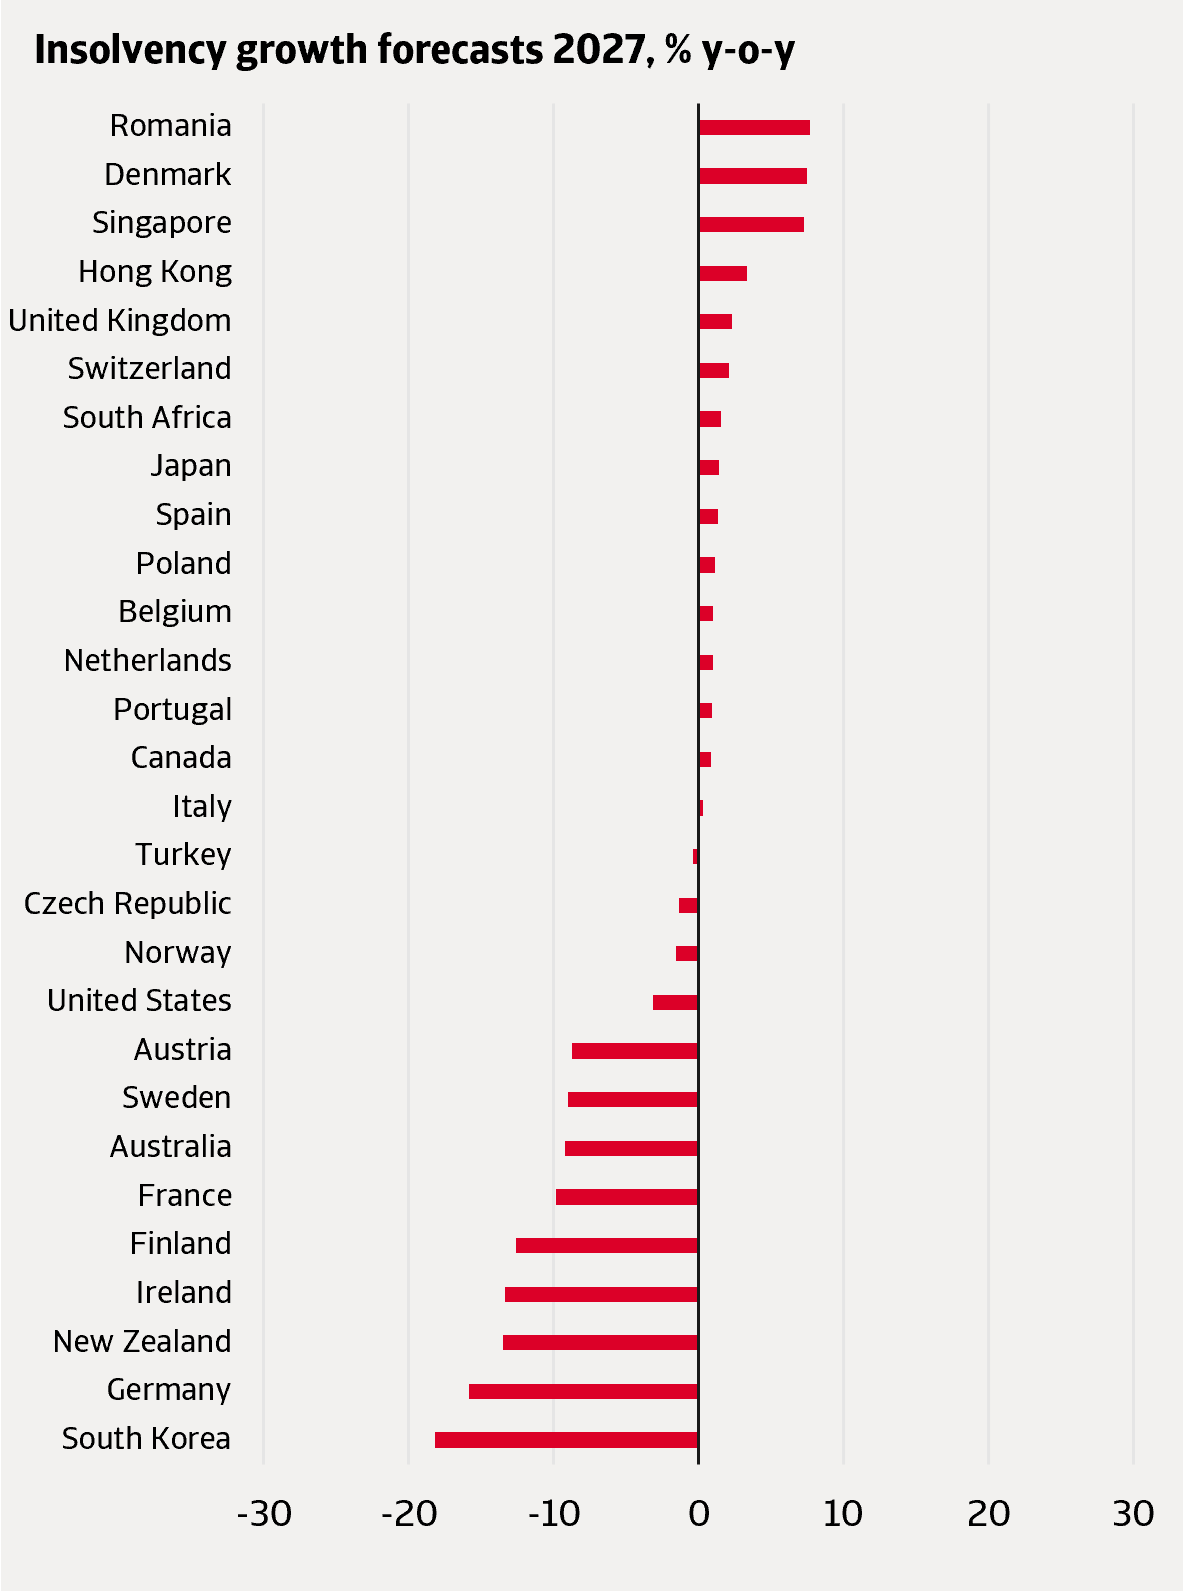
Les sections suivantes présentent les principales évolutions dans chaque région. Les taux de croissance annuels pour 2026 et 2027 de l’ensemble des marchés suivis sont présentés dans le graphique 3.
Graphique 2 : Dans la plupart des régions, la normalisation à la baisse des défaillances est repoussée à 2027
 Source: Atradius
Aux États-Unis, nous prévoyons une baisse des défaillances d’entreprises de 3 % en 2027, soit un recul légèrement plus marqué que dans nos prévisions d’avril 2026. L’environnement économique devrait rester difficile pour les entreprises, en raison de droits de douane élevés et d’incertitudes accrues concernant les politiques économiques. Une inflation et des taux d’intérêt élevés continuent également de peser sur leur situation financière. Nous estimons toutefois que le processus d’ajustement devrait être en grande partie achevé début 2027. À mesure que les entreprises s’adaptent à ce nouvel environnement et que la croissance économique reste relativement résiliente, les défaillances devraient diminuer modérément au cours de l’année.
Au Canada, nous prévoyons une légère hausse des défaillances de 1 %, après un retour à des niveaux plus habituels par rapport aux niveaux élevés de 2024 et 2025. Les taux d’intérêt sont relativement faibles, ce qui laisse une certaine marge de manœuvre pour un resserrement de la politique monétaire si l’inflation devait persister. Les risques restent toutefois orientés à la hausse, car l’économie canadienne demeure exposée aux tensions commerciales avec les États-Unis. Celles-ci pourraient particulièrement affecter les petites entreprises, qui disposent de marges de manœuvre plus limitées pour faire face aux hausses de prix ou aux perturbations des chaînes d’approvisionnement.
Graphique 3 : Les défaillances d’entreprises devraient diminuer modérément sur de nombreux marchés clés en 2027
 Source: Atradius
Nous prévoyons une baisse de 5 % des défaillances d’entreprises en Europe en 2027. Dans la plupart des pays, elles devraient soit diminuer sensiblement, soit rester globalement stables, tandis que seuls deux pays devraient enregistrer des hausses importantes. Tous les pays pour lesquels nous prévoyons une baisse significative des défaillances s’inscrivent dans une tendance de normalisation après les niveaux élevés observés en 2026. Selon nous, les défaillances sur ces marchés ont été alimentées par des conditions économiques défavorables, mais aucune raison structurelle ne justifie leur maintien à des niveaux élevés à plus long terme. Nous prévoyons donc que, d’ici 2027, les entreprises les plus vulnérables auront quitté le marché, tandis que les autres se seront adaptées au nouvel environnement économique.
Nous prévoyons des baisses significatives des défaillances en 2027 dans plusieurs pays de la zone euro : l’Allemagne, l’Irlande, la France et l’Autriche. Malgré les pressions qui continuent de peser sur les entreprises, comme en témoignent les niveaux élevés de défaillances dans les dernières données, l’environnement économique devrait bénéficier d’une amélioration de l’activité, d’une inflation maîtrisée et de taux d’intérêt relativement modérés dans la zone euro.
En Finlande, les défaillances ont déjà commencé à diminuer l’année dernière grâce à une reprise économique généralisée, principalement portée par la demande intérieure. Compte tenu de ces perspectives favorables, nous prévoyons que cette normalisation se poursuivra. En Suède, les entreprises devraient bénéficier en 2027 d’une croissance économique solide et de taux d’intérêt plus favorables que dans la zone euro.
Nous prévoyons une hausse des défaillances dans seulement deux marchés européens, le Danemark et la Roumanie, mais pour des raisons très différentes. Au Danemark, la forte baisse des défaillances observée en 2026 ne semble pas s’expliquer entièrement par les fondamentaux macroéconomiques. Nous prévoyons donc une légère remontée des défaillances par rapport à leur niveau actuel, qui se traduirait par une hausse sur l’ensemble de l’année 2027.
En revanche, en Roumanie, nous prévoyons une augmentation des défaillances en raison des pressions persistantes sur l’environnement économique des entreprises. La nécessité de poursuivre les mesures d’ajustement budgétaire et le risque d’une discontinuité des politiques publiques lié à la crise politique en cours devraient maintenir la croissance économique à un niveau faible. Par ailleurs, l’inflation et les taux d’intérêt devraient rester parmi les plus élevés d’Europe de l’Est.
Sur les autres marchés européens étudiés, nous prévoyons que les défaillances resteront globalement stables en 2027 par rapport à 2026. Cette évolution reflète la résilience de certains pays face aux chocs mondiaux, notamment la Belgique, l’Italie, le Portugal, la Pologne et l’Espagne, ou une stabilisation à des niveaux élevés, comme en Suisse, où nous estimons que les modifications apportées à la législation sur les défaillances auront des effets durables.
Aux Pays-Bas et en Norvège, nous prévoyons une stabilisation des défaillances aux niveaux relativement faibles observés en 2026. Les derniers indicateurs macroéconomiques suggèrent que l’environnement économique national restera relativement favorable, tandis que les entreprises continuent de faire preuve de résilience malgré un contexte extérieur plus difficile.
Dans l’ensemble, nous prévoyons une baisse de 5 % des défaillances d’entreprises en Asie-Pacifique en 2027. Cette évolution s’explique principalement par une normalisation après les niveaux historiquement élevés enregistrés en Australie et en Corée du Sud, deux des principaux marchés de la région.
En Australie, les taux d’intérêt devraient rester élevés tout au long de l’année 2027 en raison d’une inflation relativement forte, tandis que les indicateurs de confiance des entreprises témoignent d’un environnement économique dégradé. Nous prévoyons donc que les défaillances resteront élevées au premier semestre 2027 par rapport aux niveaux observés en 2026. Toutefois, au second semestre 2027, même si les conditions macroéconomiques ne s’améliorent pas sensiblement, nous estimons que les entreprises les plus fragiles auront déjà quitté le marché, entraînant ainsi une baisse des défaillances sur l’ensemble de l’année.
En Corée du Sud, les taux d’intérêt devraient également rester relativement élevés. Néanmoins, comme en Australie, nous prévoyons une baisse des défaillances une fois que les entreprises les plus vulnérables auront quitté le marché, même si l’environnement économique continue de montrer des signes de tension en 2027.
La Nouvelle-Zélande devrait également enregistrer une baisse significative des défaillances, traduisant une normalisation après les niveaux élevés observés en 2025 et 2026. Même si l’inflation devrait également augmenter, l’orientation actuellement accommodante de la politique monétaire laisse une marge de manœuvre pour un resserrement progressif, sans exercer de pression excessive sur la situation financière des entreprises.
Au Japon, en revanche, nous prévoyons que les défaillances resteront élevées tout au long de l’année 2027, avec peu d’évolution. Nous estimons que les pressions sur la situation financière des entreprises s’accentueront en 2027, la Banque du Japon devant procéder à plusieurs hausses de taux d’intérêt afin de limiter les pressions à la baisse sur le yen.
À Singapour, les défaillances ont fortement diminué début 2026. Cette évolution ne semble être que partiellement soutenue par les fondamentaux macroéconomiques. Nous prévoyons une légère remontée des défaillances au cours de l’année 2027, qui devrait se traduire par une hausse sur l’ensemble de l’année.