Atradius Atrium
Portail clients en ligne pour accéder aux informations sur votre contrat et aux outils de gestion de vos limites de crédit.

Termes de recherche populaires
 France
 Allemagne
 Australie
 Autriche
 Belgique
 Brazil
 Bulgarie
 Canada
 Chine
 Danemark
 Émirats arabes unis
 États-Unis
 Finlande
France
 Grèce
 Groupe
 Hong Kong
 Hongrie
 Inde
 Irlande
 Italie
 Japon
 Lituanie
 Mexique
 Norvège
 Nouvelle-Zélande
 Pays-Bas
 Pologne
 Portugal
 République tchèque
 Roumanie
 Royaume-Uni
 Singapour
 Slovaquie
 Slovénie
 Spain
 Suède
 Suisse
 Turquie
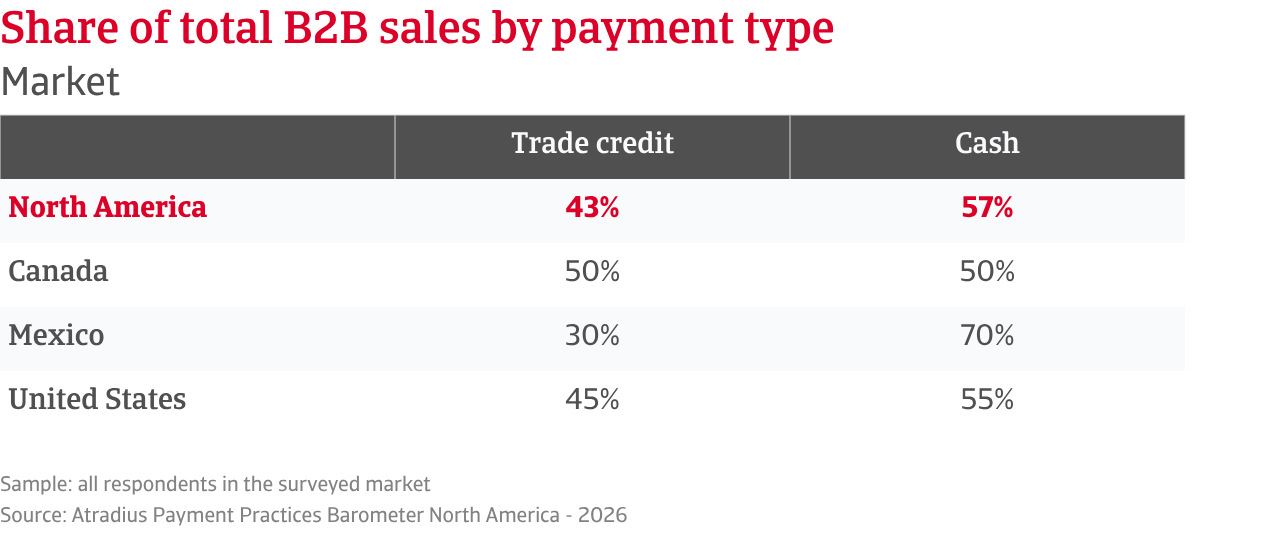
Selon notre étude, les entreprises d’Amérique du Nord réalisent en moyenne 43 % de leurs ventes B2B à crédit, tandis que le reste est réglé au comptant. Cet équilibre reflète un usage prudent mais bien établi du crédit commercial dans la région, les fournisseurs cherchant à soutenir leur activité tout en maîtrisant leur exposition au risque de trésorerie. Tous secteurs confondus, les PME sont les plus enclins à accorder des délais de paiement à leurs clients professionnels. Elles utilisent souvent le crédit commercial comme un levier concurrentiel pour attirer et fidéliser leur clientèle sur des marchés fragmentés. Au niveau national, le Canada est le pays où le recours au crédit commercial est le plus important, avec environ la moitié des ventes réalisées à échéance. Les États-Unis suivent avec 45 % des ventes effectuées à crédit. Le Mexique affiche le niveau le plus faible, avec près de 30 %, traduisant une préférence plus marquée pour les paiements comptants et des pratiques de crédit plus strictes dans les échanges B2B. Les données de tendance montrent que les entreprises nord-américaines ont accru leur recours au crédit commercial ces derniers mois, en particulier dans les secteurs de l’industrie et du commerce, où les relations fournisseurs et la croissance des volumes d’activité reposent souvent sur des conditions de paiement plus flexibles.
Les échanges commerciaux B2B en Amérique du Nord s’appuient principalement sur des cycles de crédit courts, les délais de paiement prolongés restant peu répandus au-delà des pratiques habituelles. Près de trois entreprises sur cinq dans la région accordent des délais de paiement compris dans un délai standard de 30 jours, qui demeure la norme sur le marché nord-américain. Environ la moitié des entreprises proposent des délais de paiement compris entre un et deux mois, tandis que seule une minorité accorde des échéances plus longues. Les entreprises industrielles de taille intermédiaire et les grandes entreprises sont davantage susceptibles de recourir à des délais de paiement plus étendus, en raison de chaînes d’approvisionnement plus complexes et de montants de transactions plus élevés. Cette tendance est particulièrement visible au Mexique, où certains fournisseurs accordent des délais plus longs afin de préserver leurs relations commerciales. Les données de tendance montrent que la majorité des fournisseurs nord-américains ont maintenu leurs conditions de paiement inchangées ces derniers mois. Lorsque des évolutions ont été observées, elles se sont plus souvent traduites par un allongement des délais de paiement que par leur réduction, notamment parmi les entreprises du commerce ainsi qu’aux États-Unis et au Mexique.
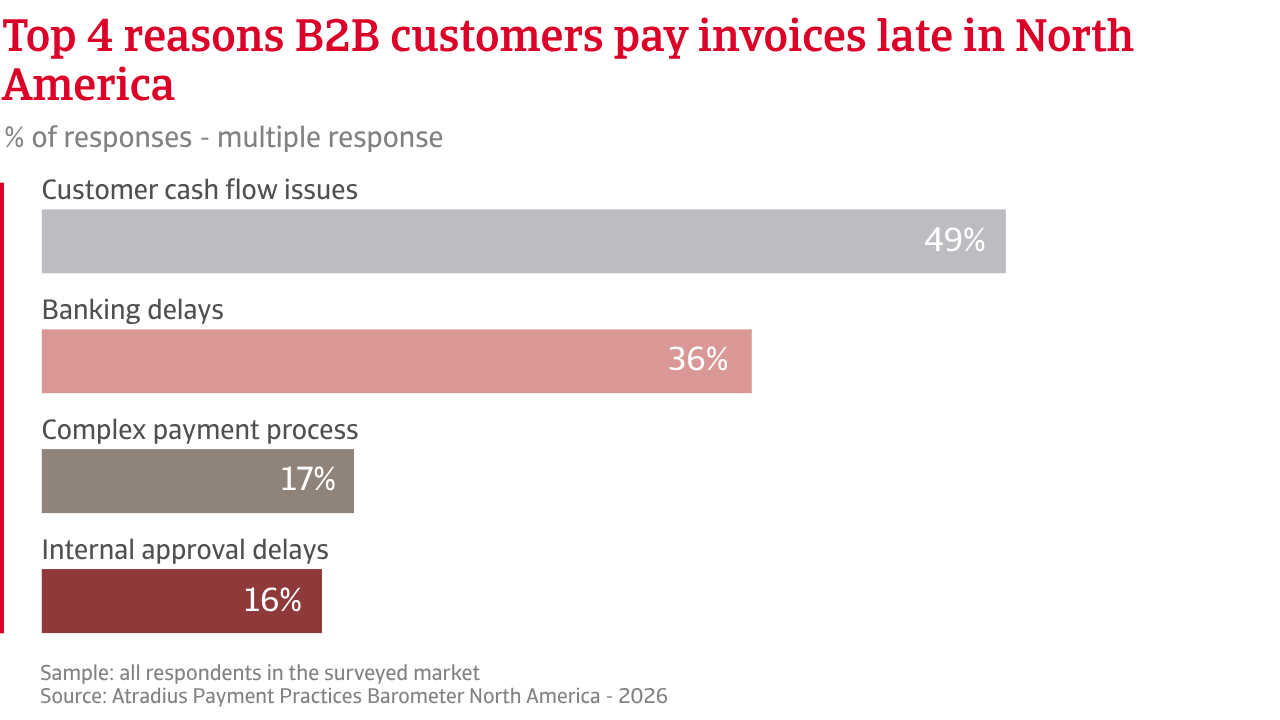
Près de la moitié des entreprises interrogées dans la région indiquent ne pas avoir constaté d’évolution significative du comportement de paiement de leurs clients professionnels au cours des derniers mois. Lorsque des changements sont observés, ils restent généralement limités et concernent principalement les grandes entreprises des secteurs du commerce et de la construction. Malgré cette relative stabilité, les retards de paiement demeurent largement répandus sur les marchés nord-américains étudiés. En moyenne, sept entreprises sur dix y sont confrontées, en particulier les entreprises de taille intermédiaire de différents secteurs ainsi que les sociétés canadiennes. À l’échelle régionale, ces retards concernent en moyenne 23 % des créances clients B2B, exerçant une pression tangible sur le cycle de trésorerie et le besoin en fonds de roulement des entreprises. La majorité des fournisseurs attribuent ces retards avant tout aux difficultés de trésorerie de leurs clients, davantage qu’à des litiges commerciaux ou à des erreurs administratives. Des facteurs opérationnels, tels que les délais bancaires ou les processus internes de validation des paiements, contribuent également à ralentir les règlements, bien que dans une moindre mesure.
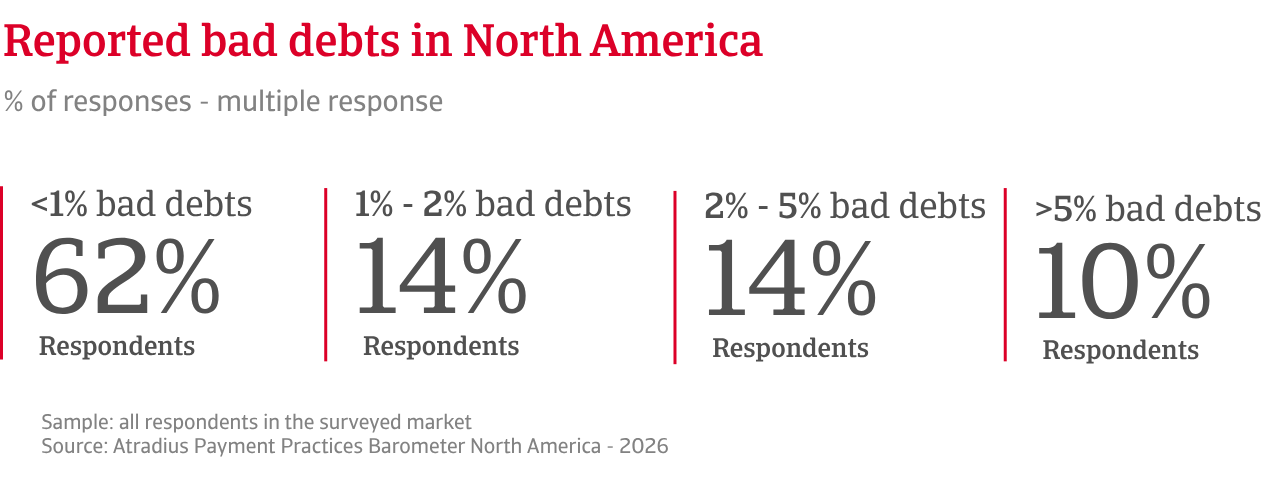
Comme la majorité des factures en retard sont finalement réglées dans le mois suivant leur échéance, les fournisseurs nord-américains encaissent généralement leurs créances dans un délai d’environ deux mois après la facturation. Cette situation se reflète dans les indicateurs de délai moyen de paiement clients (DSO). Ces délais d’encaissement permettent de limiter le vieillissement des créances et peuvent expliquer pourquoi les pertes sur créances sont davantage liées à l’inactivité ou à l’impossibilité de contacter certains clients qu’à des défauts de paiement prolongés sur des montants importants. Près de la moitié des fournisseurs nord-américains déclarent un niveau de pertes sur créances inférieur à 1 % de leurs créances clients, tandis que moins d’un quart enregistrent des niveaux supérieurs à 2 %. Ces résultats confirment que les pertes sur créances demeurent globalement maîtrisées dans la région, bien qu’elles soient un peu plus marquées parmi les entreprises du commerce et sur le marché mexicain.
Les réponses à l’enquête montrent également que l’impact principal du risque de paiement des clients B2B sur le besoin en fonds de roulement est davantage opérationnel que structurel. Près d’un tiers des fournisseurs déclarent une diminution des liquidités disponibles, ce qui limite leurs capacités d’investissement et complique la gestion quotidienne de leur trésorerie. Moins d’entreprises signalent une hausse du coût du financement ou une réduction de leur flexibilité financière, ce qui indique que la majorité d’entre elles absorbent le risque de paiement par des ajustements opérationnels plutôt que de le laisser se transformer en difficulté financière durable. Cette approche traduit une gestion pragmatique, dans laquelle la préservation de la trésorerie demeure une priorité.
L’impact du risque d’impayés clients sur le besoin en fonds de roulement est principalement opérationnel plutôt que structurel
Pour se protéger contre le risque d’impayés, les fournisseurs nord-américains privilégient avant tout des mesures préventives et opérationnelles. Nombre d’entre eux cherchent à sécuriser leur trésorerie dès le début de la relation commerciale, notamment en demandant des acomptes ou en conservant une partie de leurs ventes sous forme de paiements comptants. Les incitations au paiement anticipé jouent également un rôle important pour encourager des règlements plus rapides. Des outils de transfert du risque plus structurés, tels que l’assurance-crédit et les provisions pour créances douteuses, sont utilisés par environ une entreprise sur cinq, en complément de leurs pratiques internes de gestion du risque client. À l’inverse, les stratégies plus réactives, comme les actions en justice ou le financement des créances clients, sont beaucoup moins répandues. Cette approche confirme que les fournisseurs cherchent avant tout à maîtriser le risque de paiement en amont de la transaction, afin d’éviter qu’il ne se transforme en retards de paiement prolongés ou en tensions financières plus importantes.
L’environnement économique nord-américain demeure globalement résilient, mais les disparités se creusent. Le ralentissement de la croissance, le durcissement des conditions de financement et les incertitudes persistantes liées au commerce international continuent de peser sur la trésorerie des entreprises. Si les États-Unis restent le principal moteur de l’activité régionale, le Canada et le Mexique évoluent dans un contexte plus contraint, marqué par l’inflation et les incertitudes entourant la révision de l’Accord Canada–États-Unis–Mexique. Dans ce contexte, les pressions sur le besoin en fonds de roulement s’intensifient.
Les résultats de notre enquête montrent toutefois que cette situation ne se traduit pas, à ce stade, par une dégradation généralisée des comportements de paiement B2B à court terme. La majorité des entreprises, quels que soient leur secteur d’activité ou leur taille, s’attendent à une stabilité des comportements de paiement dans les mois à venir, en particulier parmi les petites entreprises de services. Parallèlement, deux entreprises sur cinq anticipent une accélération des règlements de la part de leurs clients professionnels, notamment dans le secteur industriel. Cette tendance pourrait refléter un allègement progressif des tensions de trésorerie dans certaines activités plus sensibles au cycle économique. À l’inverse, une proportion plus limitée d’entreprises prévoit une détérioration des comportements de paiement, en particulier parmi les sociétés commerciales de taille intermédiaire. Plus qu’une évolution généralisée, le risque de paiement semble donc se concentrer sur certains segments spécifiques. Des fragilités apparaissent notamment parmi les entreprises de taille intermédiaire et dans les secteurs où les retards de paiement devraient rester supérieurs à la moyenne.
Les anticipations concernant le risque de défaillance confirment cette tendance. La plupart des entreprises estiment que ce risque restera supérieur à son niveau habituel, signe de pressions persistantes plutôt que d’une nouvelle dégradation brutale de l’environnement économique. Plus d’une entreprise sur quatre s’attend néanmoins à une hausse des défaillances d’entreprises, indiquant que les tensions financières continuent de s’accumuler dans certaines parties du marché. Une part plus réduite des répondants demeure incertaine, ce qui traduit une visibilité encore limitée sur l’évolution de la situation. Les perspectives de rentabilité apparaissent en revanche plus favorables. Près de la moitié des entreprises nord-américaines anticipent une amélioration de leurs marges dans les prochains mois, tandis qu’une proportion similaire prévoit une stabilité. Seule une minorité envisage une dégradation. Ces résultats dessinent des perspectives de rentabilité globalement positives, même si les performances devraient demeurer inégales selon les secteurs et les entreprises. Dans un contexte marqué par la stabilité des comportements de paiement mais aussi par un niveau élevé du risque de défaillance, les entreprises évoluent dans un environnement plus sélectif. Pour préserver leurs marges, elles devraient continuer à s’appuyer sur une gestion rigoureuse des coûts et une discipline tarifaire accrue, alors même que les pressions sous-jacentes persistent.
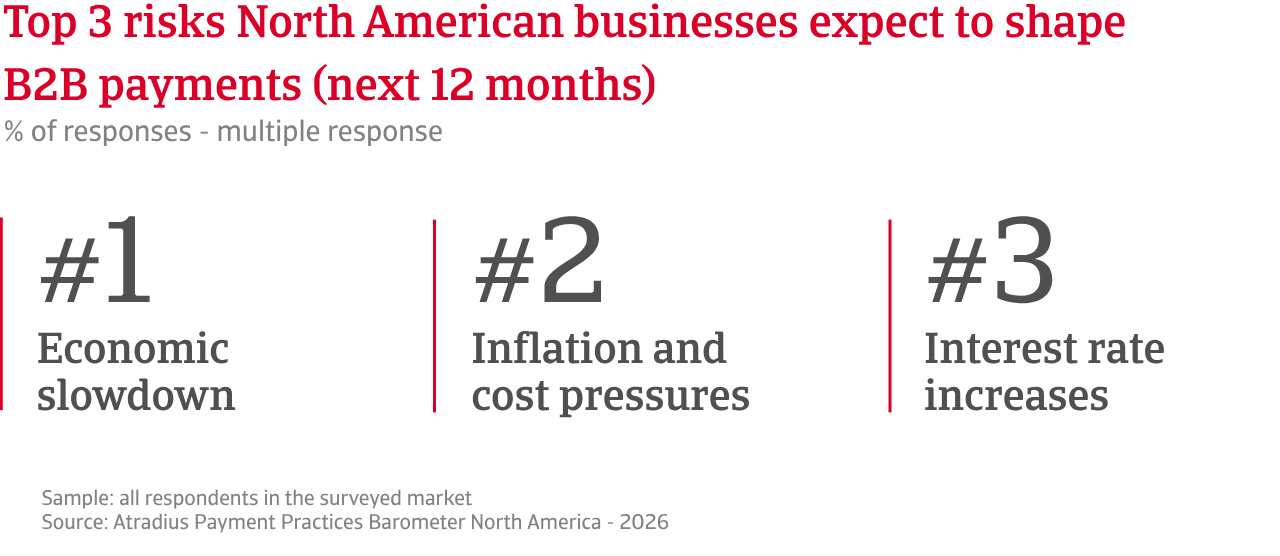
Pour les entreprises, les conditions macroéconomiques constituent clairement le principal facteur de risque susceptible d’influencer les comportements de paiement. Le ralentissement économique arrive largement en tête des préoccupations, suivi par l’inflation et la hausse des coûts. Les taux d’intérêt continuent également de peser sur les capacités de financement et le besoin en fonds de roulement de nombreuses entreprises. D’autres facteurs de risque, tels que les tensions géopolitiques, la fraude ou les perturbations des chaînes d’approvisionnement, sont considérés comme secondaires, mais restent des sources d’inquiétude à ne pas négliger.
Dans l’ensemble, les résultats de l’enquête mettent en évidence un équilibre à la fois stable et fragile. Les comportements de paiement B2B demeurent étroitement liés à l’évolution de l’environnement économique et financier. Si les grandes tendances semblent stables, plusieurs facteurs de vulnérabilité persistent en arrière-plan. Pour les entreprises, cette situation souligne l’importance de surveiller attentivement les signaux macroéconomiques tout en portant une attention particulière aux risques propres à leur secteur d’activité et à leurs partenaires commerciaux.
Pour découvrir l’ensemble des résultats de l’enquête 2026 en Amérique du Nord, téléchargez le rapport régional ainsi que l’annexe statistique disponibles dans la section « Documents associés » ci-dessous.
Pour renforcer votre stratégie en matière de credit management, contactez-nous pour garder une longueur d'avance !