Atradius Atrium
Portail clients en ligne pour accéder aux informations sur votre contrat et aux outils de gestion de vos limites de crédit.

Termes de recherche populaires
 France
 Allemagne
 Australie
 Autriche
 Belgique
 Brazil
 Bulgarie
 Canada
 Chine
 Danemark
 Émirats arabes unis
 États-Unis
 Finlande
France
 Grèce
 Groupe
 Hong Kong
 Hongrie
 Inde
 Irlande
 Italie
 Japon
 Lituanie
 Mexique
 Norvège
 Nouvelle-Zélande
 Pays-Bas
 Pologne
 Portugal
 République tchèque
 Roumanie
 Royaume-Uni
 Singapour
 Slovaquie
 Slovénie
 Spain
 Suède
 Suisse
 Turquie
Malgré les difficultés économiques persistantes liées aux droits de douane américains, aux incertitudes entourant les politiques commerciales et aux risques géopolitiques, les entreprises canadiennes continuent de recourir largement au crédit commercial pour soutenir leurs ventes et leurs relations clients. En moyenne, près de la moitié des ventes interentreprises (B2B) sont réalisées à crédit, ce qui fait du Canada le marché le plus dépendant du crédit commercial en Amérique du Nord. À titre de comparaison, les entreprises américaines y recourent moins fréquemment, tandis que les sociétés mexicaines adoptent une approche nettement plus prudente, n’accordant du crédit que pour environ 30 % de leurs ventes B2B et privilégiant davantage le paiement comptant. Au Canada, les PME industrielles sont les utilisatrices les plus actives du crédit commercial B2B. Si la plupart des entreprises ont maintenu des politiques de crédit stables ces derniers mois, celles qui ont renforcé leur offre de crédit sont nettement plus nombreuses que celles qui l’ont réduite. Toutefois, ces deux catégories restent moins représentées que la moyenne régionale, ce qui souligne la stabilité globale des pratiques de crédit commercial au Canada.
Bien que le Canada soit le marché le plus dépendant du crédit commercial en Amérique du Nord, les entreprises y accordent généralement des délais de paiement plus courts que leurs homologues de la région. Cette approche permet de concilier un large recours au crédit commercial avec une gestion rigoureuse de la trésorerie et du risque de paiement. Près des deux tiers des factures B2B sont exigibles dans un délai d’un mois après leur émission. Les échéances plus longues sont moins répandues, et peu d’entreprises canadiennes accordent des délais supérieurs à deux mois. Cela montre que les entreprises soutiennent leurs clients grâce au crédit commercial tout en limitant leur exposition au risque de paiement en favorisant un règlement plus rapide des factures. Les PME des secteurs de la construction et des services sont davantage enclines à proposer des délais de paiement plus longs à leurs clients B2B que leurs homologues d’autres secteurs. Comparées à la moyenne régionale, les entreprises canadiennes sont également beaucoup plus susceptibles de maintenir leurs conditions de paiement existantes, traduisant une préférence marquée pour la stabilité et la prévisibilité dans les relations commerciales B2B.
Les données de l’enquête montrent que les comportements de paiement B2B au Canada ont peu évolué ces derniers mois. Environ sept entreprises sur dix, tant au Canada qu’en Amérique du Nord, continuent d’être confrontées à des retards de paiement de la part de leurs clients professionnels. Au Canada, les factures en retard représentent en moyenne 25 % des créances clients B2B, un niveau légèrement supérieur à la moyenne régionale. La plupart des fournisseurs canadiens indiquent que le niveau des retards de paiement est resté stable, cette stabilité étant plus marquée qu’ailleurs en Amérique du Nord. Toutefois, parmi les entreprises ayant constaté une évolution, celles qui signalent une augmentation des retards sont plus nombreuses que celles observant une diminution. Cela suggère que, malgré des tendances globalement stables, les retards de paiement demeurent un défi pour les fournisseurs canadiens.
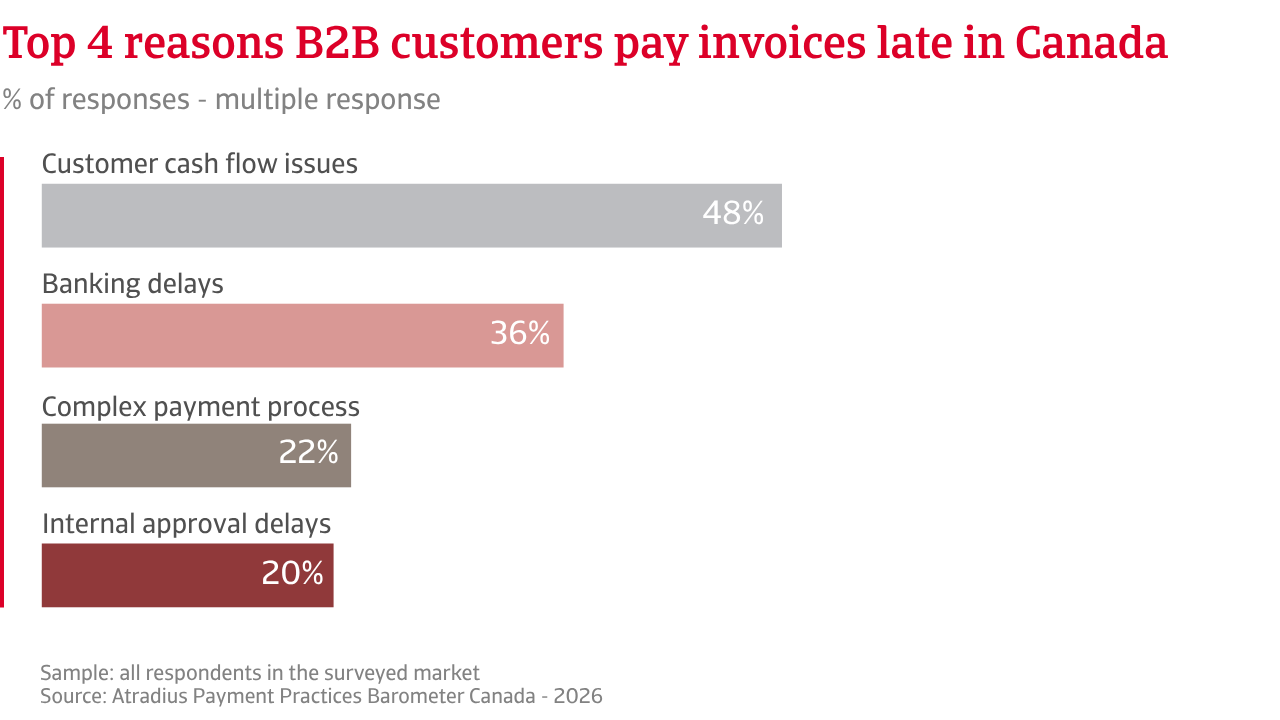
Les tensions de trésorerie chez les clients constituent la principale cause des retards de paiement au Canada, citées par près de la moitié des entreprises, un niveau proche de la moyenne nord-américaine. Les retards bancaires arrivent en deuxième position et concernent environ 36 % des entreprises au Canada comme dans le reste de la région. Au-delà de ces facteurs, les entreprises canadiennes attribuent plus souvent les retards de paiement à des inefficacités dans l’administration et le traitement des paiements que leurs homologues nord-américaines. Cela montre que les difficultés opérationnelles, en plus des contraintes de liquidité des clients, continuent de jouer un rôle important dans les retards de règlement.
Selon les résultats de l’enquête, la généralisation des retards de paiement au Canada n’a pas empêché les entreprises de maintenir des délais d’encaissement globalement conformes aux échéances convenues. Cette situation est cohérente avec les faibles niveaux de créances irrécouvrables déclarés par les entreprises canadiennes. Plus de sept entreprises sur dix, soit une proportion nettement supérieure à la moyenne nord-américaine, indiquent que les pertes sur créances représentent moins de 1 % des factures B2B, ce qui suggère que la majorité des factures en retard sont finalement recouvrées plutôt qu’abandonnées. Lorsque des créances sont passées en pertes, la raison la plus fréquente est l’inactivité ou l’impossibilité de joindre le client, citée par un tiers des entreprises, une proportion sensiblement supérieure à celle observée en Amérique du Nord.
Toutefois, si les difficultés économiques persistent, l’allongement des retards de paiement pourrait accentuer la pression sur la trésorerie et le besoin en fonds de roulement des fournisseurs. Cette situation préoccupe déjà de nombreuses entreprises canadiennes. Plus d’un tiers d’entre elles déclarent que les retards de paiement réduisent les liquidités disponibles pour financer leurs activités courantes, une proportion supérieure à la moyenne nord-américaine. Les entreprises canadiennes sont également plus nombreuses à faire état d’une hausse de leurs coûts de financement, ce qui laisse penser que certaines doivent recourir à des sources de financement plus coûteuses pour compenser des tensions temporaires de trésorerie. Dans l’ensemble, les résultats de l’enquête montrent que les retards de paiement peuvent accroître les coûts de financement et réduire la flexibilité financière des entreprises.
Les retards de paiement touchent sept entreprises canadiennes sur dix et représentent un quart des créances clients B2B.
Pour gérer l’impact du risque de paiement client sur leur activité, les entreprises canadiennes adoptent diverses mesures afin de protéger leur trésorerie et de limiter leur exposition aux impayés. La pratique la plus courante consiste à privilégier le paiement comptant ou à exiger un paiement anticipé ou garanti, bien que cette approche soit moins répandue qu’en Amérique du Nord dans son ensemble. Les entreprises canadiennes sont également plus enclines que leurs homologues de la région à raccourcir les délais de paiement, à automatiser les relances et les processus de paiement numériques, à recourir à l’assurance-crédit et à engager des actions en justice lorsque cela s’avère nécessaire. Ces mesures reflètent une approche proactive de la gestion du risque de paiement et permettent aux entreprises de garder le contrôle de leurs créances tout en continuant à soutenir les échanges commerciaux B2B à crédit.
Dans les mois à venir, les entreprises canadiennes s’attendent à un environnement de paiement plus difficile et se montrent moins confiantes que leurs homologues nord-américaines quant à l’évolution des comportements de paiement B2B. Si trois entreprises sur cinq ne prévoient aucun changement significatif dans les pratiques de paiement de leurs clients, celles qui anticipent une dégradation sont nettement plus nombreuses que celles qui s’attendent à une amélioration, dans une proportion plus marquée qu’ailleurs dans la région. Cette prudence reflète probablement la persistance des incertitudes économiques et les inquiétudes concernant la capacité des clients à maintenir une trésorerie saine dans les mois à venir. Les prévisions les plus pessimistes proviennent des grandes entreprises commerciales, qui sont plus susceptibles que les autres segments d’activité d’anticiper une dégradation des comportements de paiement B2B.
Les préoccupations liées à un environnement de paiement plus difficile s’accompagnent d’inquiétudes concernant la santé financière des clients B2B. Plus d’une entreprise canadienne sur quatre s’attend à une augmentation du risque d’insolvabilité de ses clients au cours des prochains mois, même si la majorité n’anticipe pas de hausse effective des défaillances d’entreprises. Cela suggère que les entreprises sont davantage préoccupées par l’allongement des délais de paiement et les tensions de trésorerie que par une forte augmentation des défaillances de leurs clients.
Les inquiétudes concernant les comportements de paiement B2B se reflètent également dans les perspectives de rentabilité. Les entreprises canadiennes se montrent nettement moins optimistes que leurs homologues nord-américaines quant à l’évolution de leurs marges bénéficiaires dans les mois à venir. Si la plupart s’attendent à une stabilité des marges, peu anticipent une amélioration, tandis qu’une part croissante prévoit une détérioration. Cela traduit des attentes de performances financières modérées dans un contexte d’incertitude économique persistante et de pressions continues sur la trésorerie des clients.
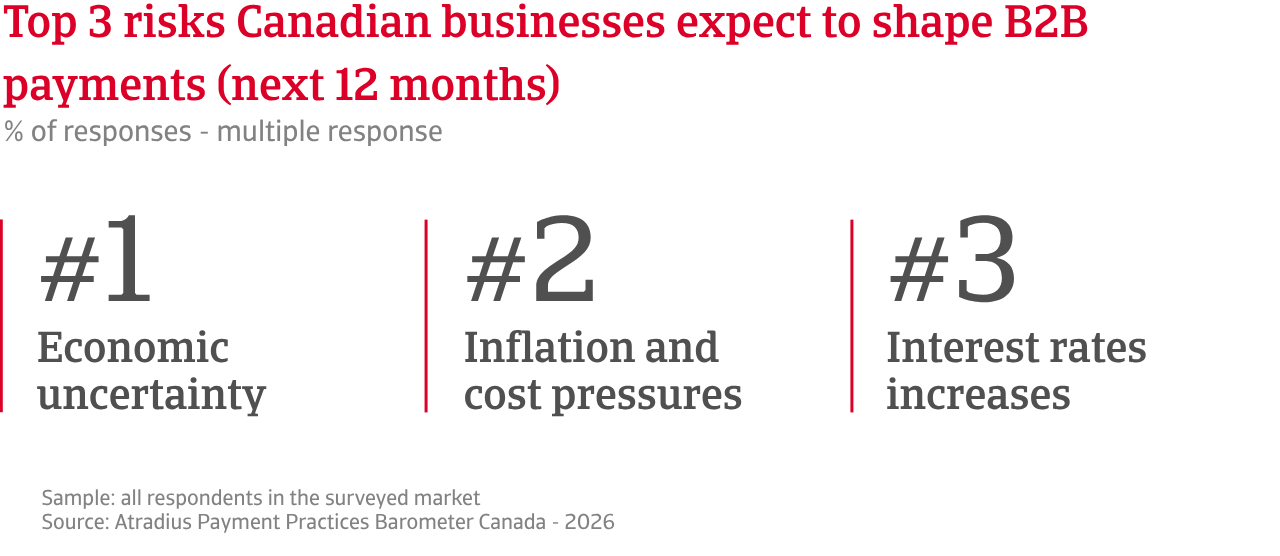
Interrogées sur les facteurs les plus susceptibles de perturber les comportements de paiement de leurs clients B2B dans les mois à venir, les entreprises canadiennes citent en premier lieu le contexte économique général. Près de sept entreprises sur dix considèrent le ralentissement économique comme leur principale source d’inquiétude, tandis que près de six sur dix pointent l’inflation et la hausse des coûts. Beaucoup s’inquiètent également de l’impact de taux d’intérêt élevés sur la trésorerie de leurs clients. Par rapport à leurs homologues nord-américaines, les entreprises canadiennes se montrent davantage préoccupées par les perturbations des chaînes d’approvisionnement, le ralentissement de certains secteurs d’activité et le risque de fraude. L’instabilité géopolitique constitue également une préoccupation légèrement plus importante. À l’inverse, les fluctuations des taux de change suscitent beaucoup moins d’inquiétude au Canada que dans le reste de l’Amérique du Nord.
Dans l’ensemble, les résultats de l’enquête indiquent que les entreprises canadiennes s’attendent à ce que les comportements de paiement B2B soient principalement influencés par la faiblesse de la croissance économique, la persistance des pressions sur les coûts et les difficultés rencontrées par certains secteurs d’activité. Ces préoccupations contribuent à expliquer pourquoi de nombreuses entreprises restent prudentes quant aux perspectives de paiement de leurs clients et à leur rentabilité dans les mois à venir.
Pour consulter l’ensemble des résultats de l’enquête 2026 pour le Canada, téléchargez le rapport dédié au marché dans la section « Télécharger le document » ci-dessous. Des analyses relatives à l’Amérique du Nord sont également disponibles dans la section « Contenus associés » ci-dessous.
Pour renforcer votre stratégie en matière de credit management, contactez-nous pour garder une longueur d'avance !