Atradius Atrium
Portail clients en ligne pour accéder aux informations sur votre contrat et aux outils de gestion de vos limites de crédit.

Termes de recherche populaires
 France
 Allemagne
 Australie
 Autriche
 Belgique
 Brazil
 Bulgarie
 Canada
 Chine
 Danemark
 Émirats arabes unis
 États-Unis
 Finlande
France
 Grèce
 Groupe
 Hong Kong
 Hongrie
 Inde
 Irlande
 Italie
 Japon
 Lituanie
 Mexique
 Norvège
 Nouvelle-Zélande
 Pays-Bas
 Pologne
 Portugal
 République tchèque
 Roumanie
 Royaume-Uni
 Singapour
 Slovaquie
 Slovénie
 Spain
 Suède
 Suisse
 Turquie
Après une hausse de 4,7 % l’an dernier, la croissance de la production mondiale de métaux de base devrait ralentir à 0,5 % en 2026. En Asie-Pacifique, la progression de la production devrait se limiter à 1,5 %, principalement en raison du net ralentissement observé en Chine, qui représente près de 50 % de la production mondiale de métaux de base. Après deux années de recul en 2024 et 2025, l’Europe n’afficherait qu’une faible croissance de 0,2 % cette année, pénalisée par les coûts élevés de l’énergie, les pressions concurrentielles et les perturbations commerciales liées aux droits de douane américains. À l’inverse, la croissance de la production de métaux et d’acier en Amérique du Nord devrait accélérer à 2,7 %.
Nous prévoyons un rebond de la production mondiale de métaux et d’acier de 4 % en 2027. Cette évolution serait soutenue par l’accélération de la production industrielle mondiale (+4,1 %) et de l’activité dans la construction (+3,8 %), qui renforceront la demande. D’autres moteurs de croissance incluent les activités industrielles liées à l’intelligence artificielle en Asie et en Amérique du Nord, ainsi que la hausse des investissements dans les véhicules électriques, les batteries et les équipements électriques, notamment en Chine. Cette dynamique devrait favoriser la demande en métaux de base, en particulier les métaux non ferreux.
La croissance de la production mondiale de fer et d’acier devrait ralentir à 2,1 % cette année, avant de repartir à la hausse avec une progression de 3,8 % en 2027. Les surcapacités de production continuent de peser sur le secteur, tandis que les opérations de consolidation progressent lentement. En Chine, la crise prolongée du secteur de la construction accentue les excédents de capacité, exerce une pression sur les prix et fragilise les exportations, de plus en plus affectées par les barrières douanières mises en place sur les marchés étrangers. Les États-Unis appliquent actuellement un droit de douane de 50 % sur l’acier, tandis que l’Union européenne renforce également ses mesures de protection commerciale, notamment par la réduction des quotas d’importation exemptés de droits et l’augmentation des droits appliqués au-delà de ces seuils. Ces mesures contribuent à une fragmentation croissante du marché mondial de l’acier, où les surcapacités et les soutiens publics inégaux continuent de perturber les échanges internationaux.
Selon l’OCDE, les capacités excédentaires mondiales de production d’acier pourraient atteindre 745 millions de tonnes d’ici 2028. Les surcapacités devraient donc rester un enjeu majeur, même si la Chine parvient à freiner sa production. En effet, de nombreuses économies émergentes, notamment l’Inde et plusieurs pays d’Asie du Sud-Est, prévoient d’augmenter leurs capacités de production de plus de 100 millions de tonnes au cours des prochaines années.
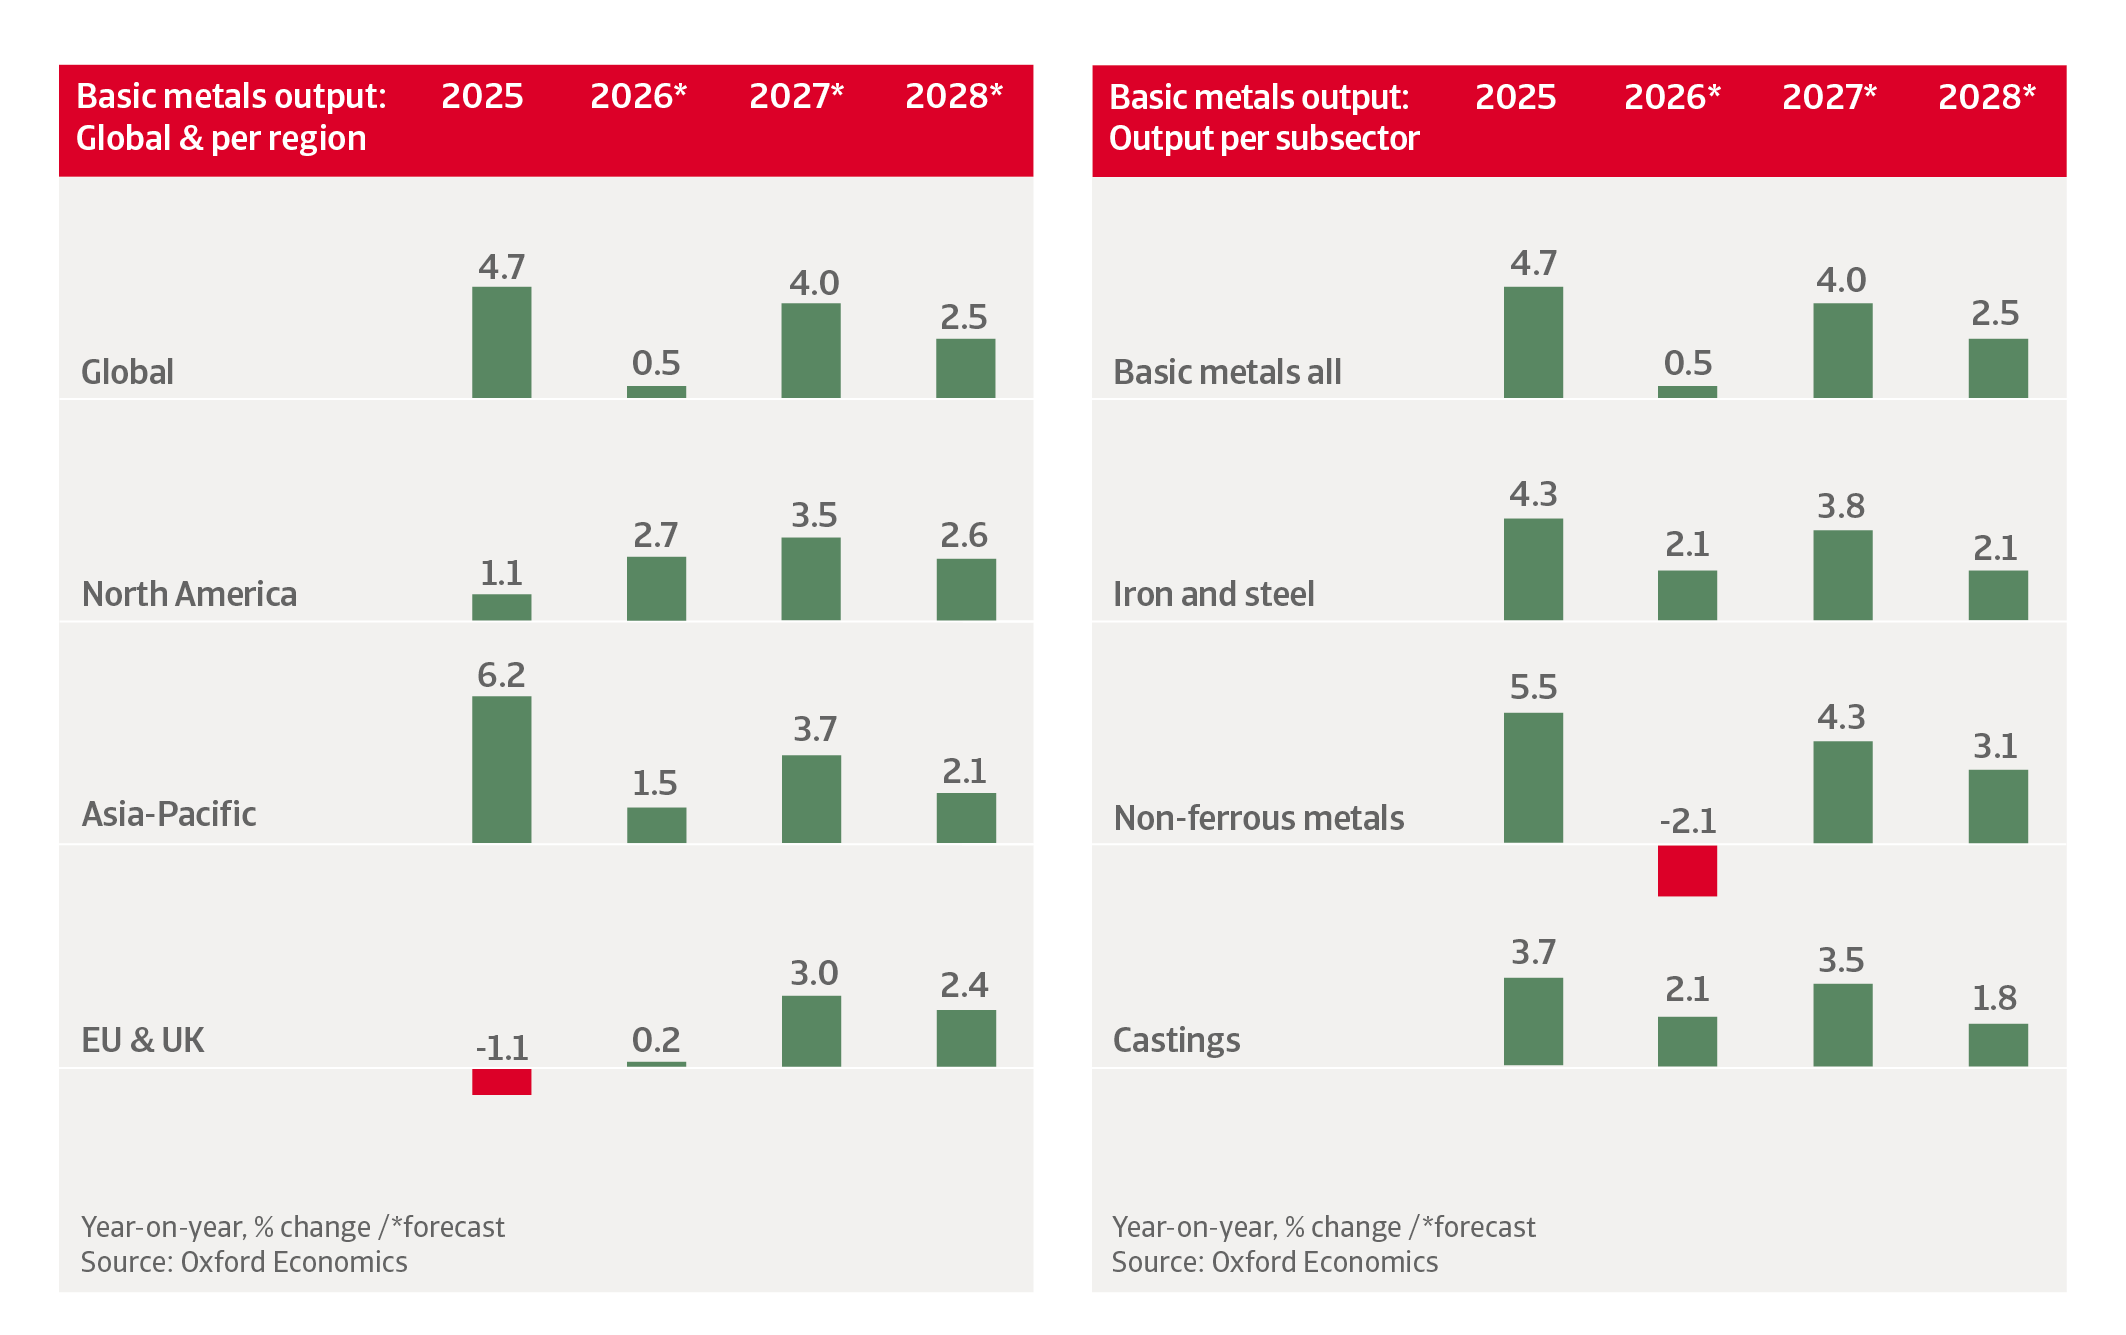
La production de métaux non ferreux devrait reculer de 2,1 % cette année, avec une baisse de 16,5 % au Moyen-Orient. La production d’aluminium, en particulier, a été affectée par le conflit avec l’Iran, qui a perturbé l’activité des fonderies et les chaînes d’approvisionnement régionales. Le Golfe étant un fournisseur majeur d’aluminium, ces perturbations ont entraîné une hausse des prix. Les capacités de substitution restent limitées à court terme. En Chine, l’augmentation de la production est freinée par les plafonds de production et les contraintes liées à l’approvisionnement énergétique. De son côté, l’Indonésie accroît rapidement ses capacités de production, mais il faudra du temps avant que celles-ci puissent compenser pleinement les perturbations de l’offre en provenance du Golfe. Cependant, les stocks disponibles, les capacités de production inutilisées, l’ajustement de la demande et la réorientation des flux commerciaux ont permis d’éviter des pénuries généralisées et de limiter l’ampleur de la hausse des prix. À court terme, les perspectives dépendront principalement du rythme de normalisation de l’offre. Une amélioration de la situation dans le Golfe et des conditions de transport maritime pourrait atténuer les tensions sur les prix. À l’inverse, de nouvelles perturbations ou un ralentissement de la croissance de l’offre en Asie pourraient maintenir les prix à des niveaux élevés dans les mois à venir.
Nous prévoyons une hausse de la production américaine de métaux de base de 3,5 % en 2026 comme en 2027. La production de fer et d’acier devrait progresser respectivement de 5,1 % et 4,4 %, soutenue par les mesures de protection commerciale, les investissements dans les infrastructures, la relocalisation industrielle ainsi que la demande émanant des centres de données, des projets énergétiques et des industries de haute technologie. Toutefois, des taux d’intérêt élevés, les incertitudes liées à la politique commerciale et le ralentissement des marchés résidentiels et des biens de consommation durables constituent des risques baissiers.
Les modifications apportées en avril 2026 aux droits de douane prévus par la Section 232 ont porté à 50 % les droits appliqués à l’acier brut, à l’aluminium et au cuivre, tandis que ceux concernant les produits transformés ont été ramenés à 25 %. En outre, ces droits sont désormais calculés sur la valeur douanière totale du produit, alors qu’ils ne s’appliquaient auparavant qu’à sa teneur en métal. Ces mesures ont réduit la concurrence des importations et renforcé le pouvoir de fixation des prix des producteurs nationaux. Les importations d’acier fini ont sensiblement diminué, notamment pour les produits plats et les tôles fortes. Parallèlement, des carnets de commandes bien remplis et une gestion maîtrisée des capacités ont soutenu l’utilisation des installations et les marges des producteurs américains. Les nouvelles capacités de production devraient progressivement renforcer l’offre domestique, même si les délais de construction et de mise en service limitent leur impact à court terme. Des prix de vente de l’acier plus élevés aux États-Unis que sur les autres marchés pourraient toutefois favoriser un retour des importations en cas d’assouplissement des mesures de protection commerciale.
La production américaine de métaux non ferreux devrait progresser de 2,2 % en 2026 puis de 3,2 % en 2027. La demande d’aluminium demeure soutenue par l’électrification, les investissements dans les réseaux électriques, les transports et la construction de centres de données. Cependant, les capacités limitées de fonderie et les importants besoins énergétiques freinent l’offre nationale. Les États-Unis restent ainsi dépendants des importations d’aluminium, en particulier en provenance du Canada, exposant les industriels en aval aux droits de douane et à des primes régionales élevées.
Enfin, les prix de l’énergie sont nettement plus faibles aux États-Unis que dans d’autres régions du monde grâce à l’importance de la production énergétique nationale. Les producteurs américains de métaux et d’acier bénéficient ainsi d’un avantage compétitif significatif par rapport à leurs concurrents européens et japonais.
Le risque de crédit est plus élevé pour les centres de services, les transformateurs et les entreprises dépendantes des importations, en raison de besoins croissants en fonds de roulement.
Les conditions de risque de crédit dans le secteur américain des métaux et de l’acier demeurent favorables pour les grands producteurs diversifiés. Le risque est toutefois plus élevé pour les centres de services, les transformateurs et les entreprises dépendantes des importations, confrontés à des besoins accrus en fonds de roulement, à une liquidité limitée ou à des difficultés à répercuter la hausse des coûts sur leurs clients.
La production de métaux de base au Canada devrait reculer de 1,5 % cette année, après une baisse de 6,4 % en 2025. Cette évolution illustre l’impact des droits de douane américains de 50 % sur les importations. Fortement dépendants du marché américain pour leurs exportations, les producteurs d’acier sont particulièrement exposés à la baisse des expéditions, à une offre excédentaire sur le marché intérieur et à une pression accrue sur les taux d’utilisation des capacités et la rentabilité. Bien que les mesures de protection du commerce, les initiatives « Acheter canadien » et les investissements publics dans les infrastructures apportent un certain soutien, ils ne devraient pas compenser entièrement la réduction de l’accès au marché américain.
Par conséquent, la production devrait rester sous pression à court terme, tandis que le calendrier et l’ampleur d’une éventuelle reprise demeurent très incertains. Les producteurs réduisent leur production, maîtrisent leurs coûts et ajustent leurs effectifs. À l’inverse, le segment de l’aluminium affiche une résilience relative, les acheteurs américains restant dépendants de l’approvisionnement canadien et les fonderies bénéficiant d’une énergie hydroélectrique compétitive. Toutefois, les droits de douane augmentent les coûts d’approvisionnement et génèrent des incertitudes sur les flux commerciaux. Le risque de crédit demeure élevé, en particulier pour les producteurs d’acier, les centres de services et les transformateurs présentant des coûts fixes importants, un niveau d’endettement élevé, une liquidité limitée ou une forte exposition aux clients américains.
Nous prévoyons un ralentissement de la croissance de la production de métaux de base en Chine à 0,1 % en 2026, puis à 1,9 % en 2027, après une hausse de 5,9 % l’an dernier. Une croissance économique d’environ 4,5 %, le dynamisme de l’industrie manufacturière à forte valeur ajoutée, le soutien budgétaire et les exportations continuent de soutenir la demande. Dans le même temps, les difficultés persistantes du secteur immobilier, le ralentissement de la croissance du crédit et les perturbations liées au commerce freinent l’expansion.
La croissance de la production d’acier devrait ralentir à 1,6 % cette année puis à 1,0 % en 2027. Le secteur immobilier, principal moteur de la demande, montre peu de signes de reprise. Les dépenses d’infrastructure apportent un certain soutien, mais ne compensent pas le recul de la construction résidentielle. L’offre d’acier dépasse la demande, exerçant une pression croissante sur les prix et les marges. La progression des exportations n’offre qu’un soutien limité, de nombreux pays renforçant leurs mesures de protection commerciale à l’encontre des exportations d’acier chinoises. La faiblesse des marges et l’augmentation des stocks d’acier fini entraînent des réductions de production et le report de certains achats.
Les secteurs traditionnels fortement consommateurs d’acier jouent un rôle de moins en moins important dans la croissance économique, l’activité se déplaçant vers l’industrie manufacturière à plus forte valeur ajoutée et les services. Par ailleurs, la crise prolongée du secteur immobilier semble moins susceptible de bénéficier d’un soutien public d’ampleur comparable à celui observé lors des cycles précédents. Cela réduit les perspectives d’une reprise durable de la demande d’acier portée par la construction et suggère qu’une amélioration cyclique de la consommation de minerai de fer devrait rester limitée.
Le segment des métaux non ferreux affiche de meilleures performances, le gouvernement accordant la priorité à l’industrie manufacturière avancée, aux véhicules électriques et aux énergies renouvelables. Ce segment devrait croître de 1,6 % cette année et de 2,9 % en 2027. L’aluminium présente les meilleures perspectives de marges, mais le plafond de production fixé à 45 millions de tonnes limite la croissance de l’offre. Compte tenu des délais de développement des nouveaux projets et de la hausse continue de la demande liée aux réseaux électriques et aux véhicules électriques, les tensions sur le marché devraient perdurer. Les exportations ont augmenté afin de tirer parti des prix plus élevés observés sur d’autres marchés.
Le risque de crédit dans le secteur chinois des métaux et de l’acier demeure élevé en raison d’un environnement économique difficile, marqué par des prix et des marges faibles. Certains acteurs de taille plus modeste et financièrement fragiles du segment de l’acier pourraient notamment rencontrer des difficultés de liquidité s’ils ne parviennent pas à obtenir des financements externes.
Malgré une croissance économique intérieure soutenue, nous prévoyons un ralentissement de la croissance de la production de métaux de base en Inde à 7,9 % en 2026, après une hausse de 18,2 % l’an dernier. La hausse des coûts de l’énergie, l’accélération de l’inflation, le resserrement de la politique monétaire et le recul de la confiance des investisseurs pèsent sur l’activité dans la construction et l’industrie manufacturière. L’augmentation des coûts de financement et la pression sur les marges des entreprises freinent les investissements privés et la demande industrielle dans les secteurs consommateurs de métaux. La mise en œuvre progressive du mécanisme d’ajustement carbone aux frontières (MACF) de l’Union européenne augmentera les coûts pour les exportateurs indiens d’acier et d’aluminium, ce qui pourrait réduire leur compétitivité sur les marchés européens.
Les perspectives restent favorables, soutenues par les investissements dans les infrastructures, l’expansion de l’industrie manufacturière et les initiatives gouvernementales d’industrialisation. Les progrès économiques rapides de l’Inde, l’urbanisation et la croissance démographique continueront de soutenir la production de métaux et d’acier à moyen et long terme. La production d’acier restera le principal moteur de la croissance du secteur, portée par les augmentations de capacités et une demande solide provenant des infrastructures, du transport et de la construction.
Après une contraction de 2,5 % en 2025, nous prévoyons un rebond limité de la production de métaux de base au Japon, avec une croissance de 0,3 % en 2026 puis de 0,7 % en 2027. La demande reste pénalisée par une faible croissance économique annuelle de 0,5 %. Les coûts élevés de l’énergie et l’incertitude persistante freinent l’activité manufacturière, la construction et l’investissement, tandis que la hausse des coûts de production et la baisse de la rentabilité des entreprises limitent la consommation de métaux. La production d’acier devrait reculer de 0,6 % cette année, en raison d’une demande atone dans les secteurs de l’automobile et de la construction, ainsi que de la surcapacité persistante en Chine. Le marché de l’aluminium est également sous pression, les perturbations de l’approvisionnement au Moyen-Orient entraînant une forte hausse des coûts d’approvisionnement.
L’introduction prévue d’un système d’échange de quotas d’émission devrait accroître durablement les coûts de production de l’acier issu des hauts fourneaux, qui représente encore 75 % de la production. Bien que les modalités d’application restent incertaines, cette orientation renforce la transition progressive vers les fours électriques à arc, qui modifiera le profil de la demande et les besoins en matières premières du Japon au cours de la prochaine décennie.
Demand for metals and steel remains supported by infrastructure investment, urbanisation and manufacturing-related foreign investment in Southeast Asia. That said, construction and residential demand vary considerably across individual markets. Regional production capacity is growing and could gradually reduce import dependence. In 2026 and 2027 gross output of basic metals in the ASEAN region is expected to grow by 5.2% and 7.9% respectively.
Dans le segment du fer et de l’acier, la surcapacité mondiale persistante et la volatilité continue des prix exercent une forte pression sur les marges de l’ensemble de la région.
Malgré une demande qui demeure solide dans certains segments, le secteur continue d'évoluer dans un environnement difficile. Dans le segment du fer et de l’acier, la surcapacité mondiale persistante et la volatilité des prix continuent de peser fortement sur les marges dans l’ensemble de la région. Les producteurs locaux font face à une concurrence intense des importations, notamment en provenance de Chine, à des prix sous pression en raison des restrictions commerciales et, sur certains marchés, à des coûts élevés de l’énergie et des matières premières. Parallèlement, l’intensité capitalistique élevée du secteur et les importants programmes d’extension des capacités ont accru l’endettement de certains producteurs. Les investissements supplémentaires nécessaires à la décarbonation pourraient également fragiliser davantage les bilans à moyen terme. Le Vietnam et l’Indonésie poursuivent d’importants projets d’augmentation des capacités de production. La Thaïlande et la Malaisie explorent quant à elles des solutions de production d’acier à plus faible empreinte carbone ainsi que des mécanismes de tarification du carbone, soutenus par la demande de secteurs manufacturiers à plus forte valeur ajoutée. Dans l’ensemble, les perspectives restent difficiles. La vulnérabilité financière est particulièrement marquée chez les producteurs de petite taille fortement endettés, disposant d’une faible compétitivité en matière de coûts, d’une offre peu différenciée ou confrontés à d’importants besoins de refinancement.
Après les contractions enregistrées en 2024 et 2025, nous prévoyons un rebond modeste de la production de métaux de base dans l’Union européenne, avec une croissance de 0,7 % en 2026. Les prix élevés de l’énergie, l’inflation persistante et le resserrement de la politique monétaire continuent de peser sur l’activité industrielle et la consommation. La demande des principaux secteurs utilisateurs, notamment la construction, l’automobile et les équipements industriels, demeure limitée, tandis que les incertitudes géopolitiques persistantes et les tensions sur les marchés de l’énergie continuent de faire peser des risques sur les perspectives.
Le marché européen de l’acier entre dans une phase de protection renforcée, sans pour autant connaître un véritable cycle de reprise. Depuis juillet 2026, les quotas annuels d’importation exemptés de droits de douane ont été réduits d’environ 47 %, passant de 34,5 millions de tonnes à 18,3 millions de tonnes, tandis que les droits appliqués au-delà de ces quotas ont doublé, passant de 25 % à 50 %. À partir d’octobre 2026, de nouvelles exigences de traçabilité renforceront le contrôle des importations en imposant des preuves vérifiables de l’origine de la fusion et de la coulée de l’acier. Cette mesure devrait limiter les contournements des dispositifs commerciaux consistant à faire transiter l’acier par des pays tiers avant son entrée dans l’Union européenne. Par ailleurs, la mise en œuvre du mécanisme d’ajustement carbone aux frontières de l’Union européenne (MACF) commence déjà à modifier les flux d’importation en 2026, en augmentant le coût des produits fortement émetteurs de carbone et en favorisant la compétitivité des aciers à plus faible empreinte carbone produits localement.
Le renforcement des restrictions commerciales et la tarification du carbone devraient soutenir les prix de l’acier en Europe en 2026, mais cet effet correspondra davantage à un ajustement ponctuel des prix qu’à une hausse durable du marché.
La reprise de la demande d’acier attendue en 2027 devrait être inégale selon les secteurs d’activité et les pays.
Malgré les mesures de protection mises en place, la production européenne d’acier ne devrait se redresser que progressivement. Elle devrait augmenter de 0,3 % en 2026, la demande d’acier bénéficiant peu du cycle industriel cette année. La production industrielle de l’Union européenne devrait reculer de 0,4 %, tandis que la production manufacturière diminuerait de 0,7 %. Par ailleurs, la remise en service des capacités de production actuellement à l’arrêt pourrait engendrer de nouvelles difficultés. En 2027, la production d’acier devrait progresser de 3,8 %, portée par une hausse de 2,2 % de la production industrielle et de 1,9 % de la production manufacturière. Cependant, cette reprise restera inégale selon les secteurs et les pays.
La demande d’acier du secteur automobile, l’un des principaux débouchés, devrait rester faible, pesant sur la demande d’aciers plats, revêtus et techniques, notamment en Allemagne et en Europe centrale. L’évolution des motorisations et l’essor continu des véhicules électriques favorisent l’allègement des véhicules, encourageant la substitution de l’acier par l’aluminium et des alliages spécialisés.
Le secteur de la construction devrait constituer le principal moteur de la demande d’acier en Europe l’an prochain, grâce à la reprise des projets résidentiels et non résidentiels. Les investissements liés à la transition énergétique, aux centres de données et aux réseaux électriques apporteront également un soutien supplémentaire. Cette dynamique profitera notamment aux armatures pour béton, profilés, aciers de construction, tubes et certains produits en tôle épaisse. Toutefois, les contraintes budgétaires limitent les investissements dans les infrastructures publiques en dehors de l’Allemagne. L’Espagne et plusieurs pays d’Europe du Sud sont les mieux placés pour bénéficier de cette reprise, tandis que la faiblesse persistante de l’activité de construction en France continuera de freiner la consommation d’acier.
La croissance des secteurs à plus forte valeur ajoutée soutiendra également la demande. La production aéronautique devrait progresser de 6,1 % en 2026 puis de 7,3 % en 2027, portée par les carnets de commandes, les dépenses de défense et l’augmentation des capacités de production. Les investissements dans les réseaux électriques, l’électronique de défense et les infrastructures énergétiques bénéficieront aux producteurs d’aciers spécialisés, de pièces forgées et d’aciers électriques.
La hausse des dépenses de défense dans l’Union européenne ne devrait avoir qu’un effet direct modeste sur les volumes d’acier consommés, les capacités de production d’équipements tels que les véhicules blindés restant limitées. Son impact indirect pourrait toutefois être plus important grâce aux investissements dans les usines, les bâtiments industriels et les équipements de production. Le plan de relance allemand consacré aux infrastructures et à la défense renforcera ces sources de demande à partir de 2027, même si certaines contraintes opérationnelles devraient retarder ses effets.
Dans le segment des métaux non ferreux, les facteurs liés à l’offre devraient rester déterminants. Le marché de l’aluminium demeure exposé aux perturbations de l’approvisionnement au Moyen-Orient ainsi qu’aux coûts structurellement élevés de l’énergie en Europe, ce qui crée un risque de hausse supplémentaire des primes et des prix.
Nous prévoyons un rebond de 1,2 % de la production de métaux de base en Allemagne cette année, après quatre années consécutives de contraction. Depuis plusieurs années, le secteur souffre d’une faible demande émanant de ses principaux marchés, à savoir l’automobile, la construction et l’ingénierie industrielle, tandis que les droits de douane américains sur les importations ont pénalisé les exportations. La situation du risque de crédit demeure tendue. La faiblesse de la demande, les coûts élevés de l’énergie et les bas niveaux de prix de vente ont fortement réduit les marges. Les retards de paiement et les défaillances d’entreprises ont augmenté au cours des douze derniers mois et devraient rester élevés dans les mois à venir, en particulier chez les équipementiers automobiles et les entreprises fortement endettées. La plupart des PME du secteur des métaux de base dépendent des lignes de crédit pour financer leur besoin en fonds de roulement ou accroître leurs stocks. Toutefois, les banques ont renforcé leurs critères d’octroi de crédit et exigent de plus en plus de garanties.
En 2027, nous anticipons une croissance de la production de 5 %. Les conditions de marché devraient s’améliorer à partir de la fin de l’année 2026 grâce aux dépenses publiques dans les infrastructures, à l’augmentation des budgets de défense et à un soutien budgétaire plus large à l’activité industrielle et aux investissements consommateurs d’acier et de métaux. Toutefois, un retour aux niveaux de production d’avant la pandémie ne semble pas envisageable à court terme. L’Allemagne demeure de loin le premier producteur d’acier en Europe et, avec 75 % de ses capacités reposant encore sur les hauts fourneaux traditionnels, elle est confrontée à un défi majeur de transition vers des technologies de production plus propres.
La production de métaux de base et d’acier devrait reculer de 5,9 % en 2026, après une contraction de 13,4 % l’an dernier. Cette forte baisse s’explique en partie par la fermeture de plusieurs aciéries à hauts fourneaux, progressivement remplacées par des fours à arc électrique dont la mise en service est attendue entre la fin de l’année 2026 et le début de l’année 2028. La production de métaux et d’acier devrait encore diminuer de 2,2 % en 2027.
Les conditions de marché demeurent difficiles. La faiblesse de la croissance économique, une politique monétaire restrictive et un cadre budgétaire plus contraint pèsent sur l’activité manufacturière, la construction et l’investissement des entreprises au Royaume-Uni. Les coûts élevés de l’énergie et les incertitudes géopolitiques persistantes limitent la consommation de métaux, tandis que le nouveau régime européen de protection du marché de l’acier pourrait affecter près des trois quarts des exportations britanniques d’acier à destination de l’Union européenne. La faible rentabilité des entreprises, le manque de ressources financières internes et un climat de confiance fragile devraient continuer de freiner les investissements dans le secteur. Les fabricants et fournisseurs de métaux et d’acier restent confrontés à une hausse persistante de leurs coûts, notamment des salaires et des charges liées au financement de leur dette.
Aucune reprise significative de la demande n’est attendue à court terme. Les rares exceptions concernent certains marchés de niche, tels que les alliages destinés à l’aéronautique et les métaux utilisés dans les batteries. Dans ce contexte, le secteur devrait progressivement s’orienter vers des productions à plus forte valeur ajoutée et davantage spécialisées.
La nationalisation du site de British Steel à Scunthorpe a permis d’éviter une réduction des capacités de production, mais elle ne répond pas, à elle seule, aux problèmes de compétitivité qui menaçaient déjà la pérennité de l’usine. Par ailleurs, la gestion publique du site n’apporte pas de solution claire aux besoins d’investissement et de modernisation nécessaires pour retrouver une viabilité économique durable.
Nous prévoyons que le nombre de défaillances d’entreprises dans les secteurs des métaux et de l’acier au Royaume-Uni restera élevé au cours des six prochains mois.
Pour les entreprises reposant sur des modèles de financement adossés aux créances clients, la baisse de la production et des prix a sensiblement réduit les possibilités de financement. Nous prévoyons que le nombre de défaillances d’entreprises dans les secteurs des métaux et de l’acier au Royaume-Uni restera élevé au cours des six prochains mois. Les entreprises les plus exposées sont celles qui détiennent des stocks importants sans mécanismes de protection contre les fluctuations de prix, ainsi que celles qui dépendent d’un endettement coûteux pour financer leur besoin en fonds de roulement
L’Union européenne et le Royaume-Uni appliquent désormais des mesures de défense commerciale largement similaires, reposant sur une forte réduction des quotas tarifaires d’importation et sur un droit de douane de 50 % au-delà de ces quotas. L’Union européenne bénéficie toutefois d’une protection plus robuste grâce à la combinaison de ces mesures avec le mécanisme d’ajustement carbone aux frontières (MACF) et le système européen d’échange de quotas d’émission (SEQE-UE). Le Royaume-Uni s’appuie davantage sur les barrières commerciales traditionnelles et sa politique industrielle nationale. L’objectif commun est de ramener la part des importations vers ses niveaux historiques et de permettre aux producteurs nationaux de métaux et d’acier de regagner des parts de marché. Toutefois, ces mesures ne suffiront pas à provoquer la reprise généralisée de la demande nécessaire pour retrouver les niveaux de production d’avant la pandémie. La production d’acier en Europe occidentale ne devrait augmenter que progressivement au cours de la décennie et atteindre 102,8 millions de tonnes d’ici 2030, soit un niveau encore inférieur de plus de 12 % à celui de 2019.
La hausse des prix de vente devrait soutenir la production à moyen terme, mais les désavantages structurels de l’Europe en matière de coûts continueront de peser sur la rentabilité des entreprises du secteur. Les prix élevés de l’électricité et du gaz, les contraintes pesant sur les réseaux, l’accès limité aux financements et les coûts liés à la décarbonation freineront les investissements et empêcheront une amélioration significative des marges ou de la production.
Les coûts de l’énergie restent le principal défi pour le secteur. Les prix de l’électricité et du gaz dans l’Union européenne et au Royaume-Uni demeurent plus élevés que sur les marchés concurrents, ce qui réduit les marges et limite les investissements. L’extension des réseaux et l’amélioration de la sécurité ainsi que de la résilience des approvisionnements devraient progressivement atténuer ces contraintes, mais leurs effets resteront limités à court terme.
Les récentes restrictions aux importations soutiendront les producteurs européens d’acier, mais elles entraîneront une hausse des coûts pour les secteurs en aval, notamment l’automobile, les équipements industriels et la métallurgie de transformation.
La décarbonation modifiera en profondeur les procédés de production des métaux et de l’acier, sans pour autant entraîner une baisse des coûts. Le recours croissant aux fours à arc électrique réduit la dépendance au minerai de fer, au charbon métallurgique et aux coûts directs liés aux émissions de carbone. En revanche, il accroît la dépendance à une électricité compétitive, à l’accès aux réseaux, à la disponibilité de ferrailles de qualité ainsi qu’à d’autres intrants métalliques, tels que le fer réduit directement (DRI) et les briquettes de fer à chaud (HBI). L’acier bas carbone demeure plus coûteux à produire que l’acier conventionnel. Sa viabilité économique dépend donc de sa capacité à bénéficier d’une prime de prix, sauf si les politiques publiques permettent de réduire l’écart de coût. Au regard des exigences actuelles, l’industrie européenne des métaux et de l’acier dispose de peu de temps pour mener à bien sa transition vers la décarbonation. La surcapacité mondiale, les taux d’utilisation plus faibles des capacités européennes et des rendements plus attractifs dans d’autres secteurs réduisent l’intérêt des investisseurs privés. Dans ce contexte, un soutien public important devient de plus en plus nécessaire pour financer les investissements liés à la transition.
Les récentes restrictions aux importations soutiendront les producteurs européens d’acier, mais elles entraîneront une hausse des coûts pour les secteurs en aval, notamment l’automobile, les équipements industriels et la métallurgie de transformation. Cette situation est d’autant plus complexe que nombre de ces industries sont confrontées à une concurrence croissante des importations chinoises, qui ne supportent pas nécessairement des contraintes commerciales ou des coûts carbone équivalents.
Téléchargez le rapport complet dans la section « Télécharger le document » ci-dessous.
Pour renforcer votre stratégie en matière de credit management, contactez-nous pour garder une longueur d'avance !