Atradius Atrium
Portail clients en ligne pour accéder aux informations sur votre contrat et aux outils de gestion de vos limites de crédit.

Termes de recherche populaires
 France
 Allemagne
 Australie
 Autriche
 Belgique
 Brazil
 Bulgarie
 Canada
 Chine
 Danemark
 Émirats arabes unis
 États-Unis
 Finlande
France
 Grèce
 Groupe
 Hong Kong
 Hongrie
 Inde
 Irlande
 Italie
 Japon
 Lituanie
 Mexique
 Norvège
 Nouvelle-Zélande
 Pays-Bas
 Pologne
 Portugal
 République tchèque
 Roumanie
 Royaume-Uni
 Singapour
 Slovaquie
 Slovénie
 Spain
 Suède
 Suisse
 Turquie
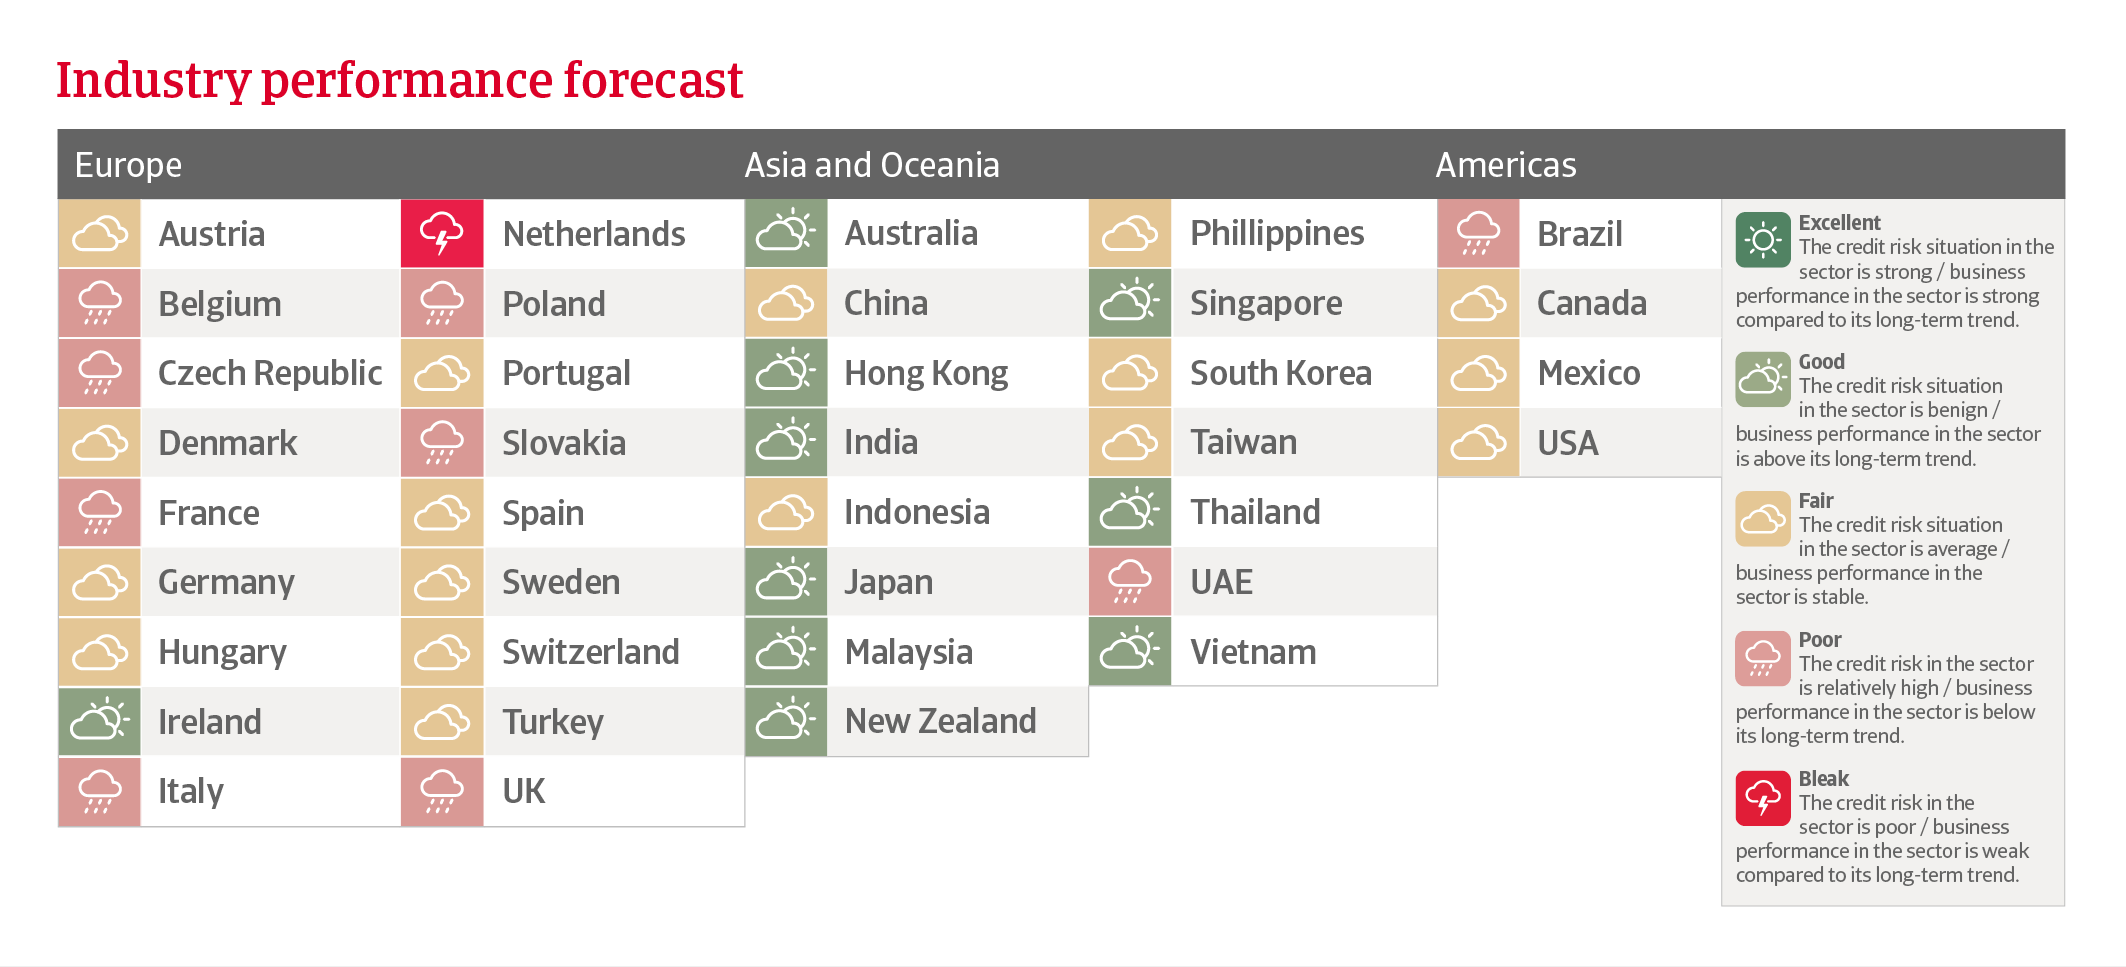
Les fermetures et les perturbations du trafic maritime dans la région du Golfe, ainsi que le maintien de prix élevés de l’énergie, ont un impact majeur sur l’industrie chimique. La chimie figure parmi les secteurs les plus durement touchés par le conflit dans le Golfe, qui affecte à la fois l’accès aux matières premières et le prix des combustibles.
Le secteur représente 25 % de la consommation mondiale d’énergie industrielle. En plus d’être une source d’énergie, le pétrole et le gaz constituent des matières premières essentielles pour lesquelles il existe peu d’alternatives. La région du Golfe représente environ la moitié des exportations mondiales d’éthylène glycol et près de 40 % de celles de méthanol, deux composants essentiels à la fabrication des plastiques et des produits chimiques industriels.
Par ailleurs, les produits chimiques entrant dans la fabrication d’un large éventail de biens industriels, le secteur constitue un important canal de transmission de la hausse des prix du pétrole et du gaz vers les coûts de production, les prix à la production et, à terme, l’inflation pour les consommateurs.
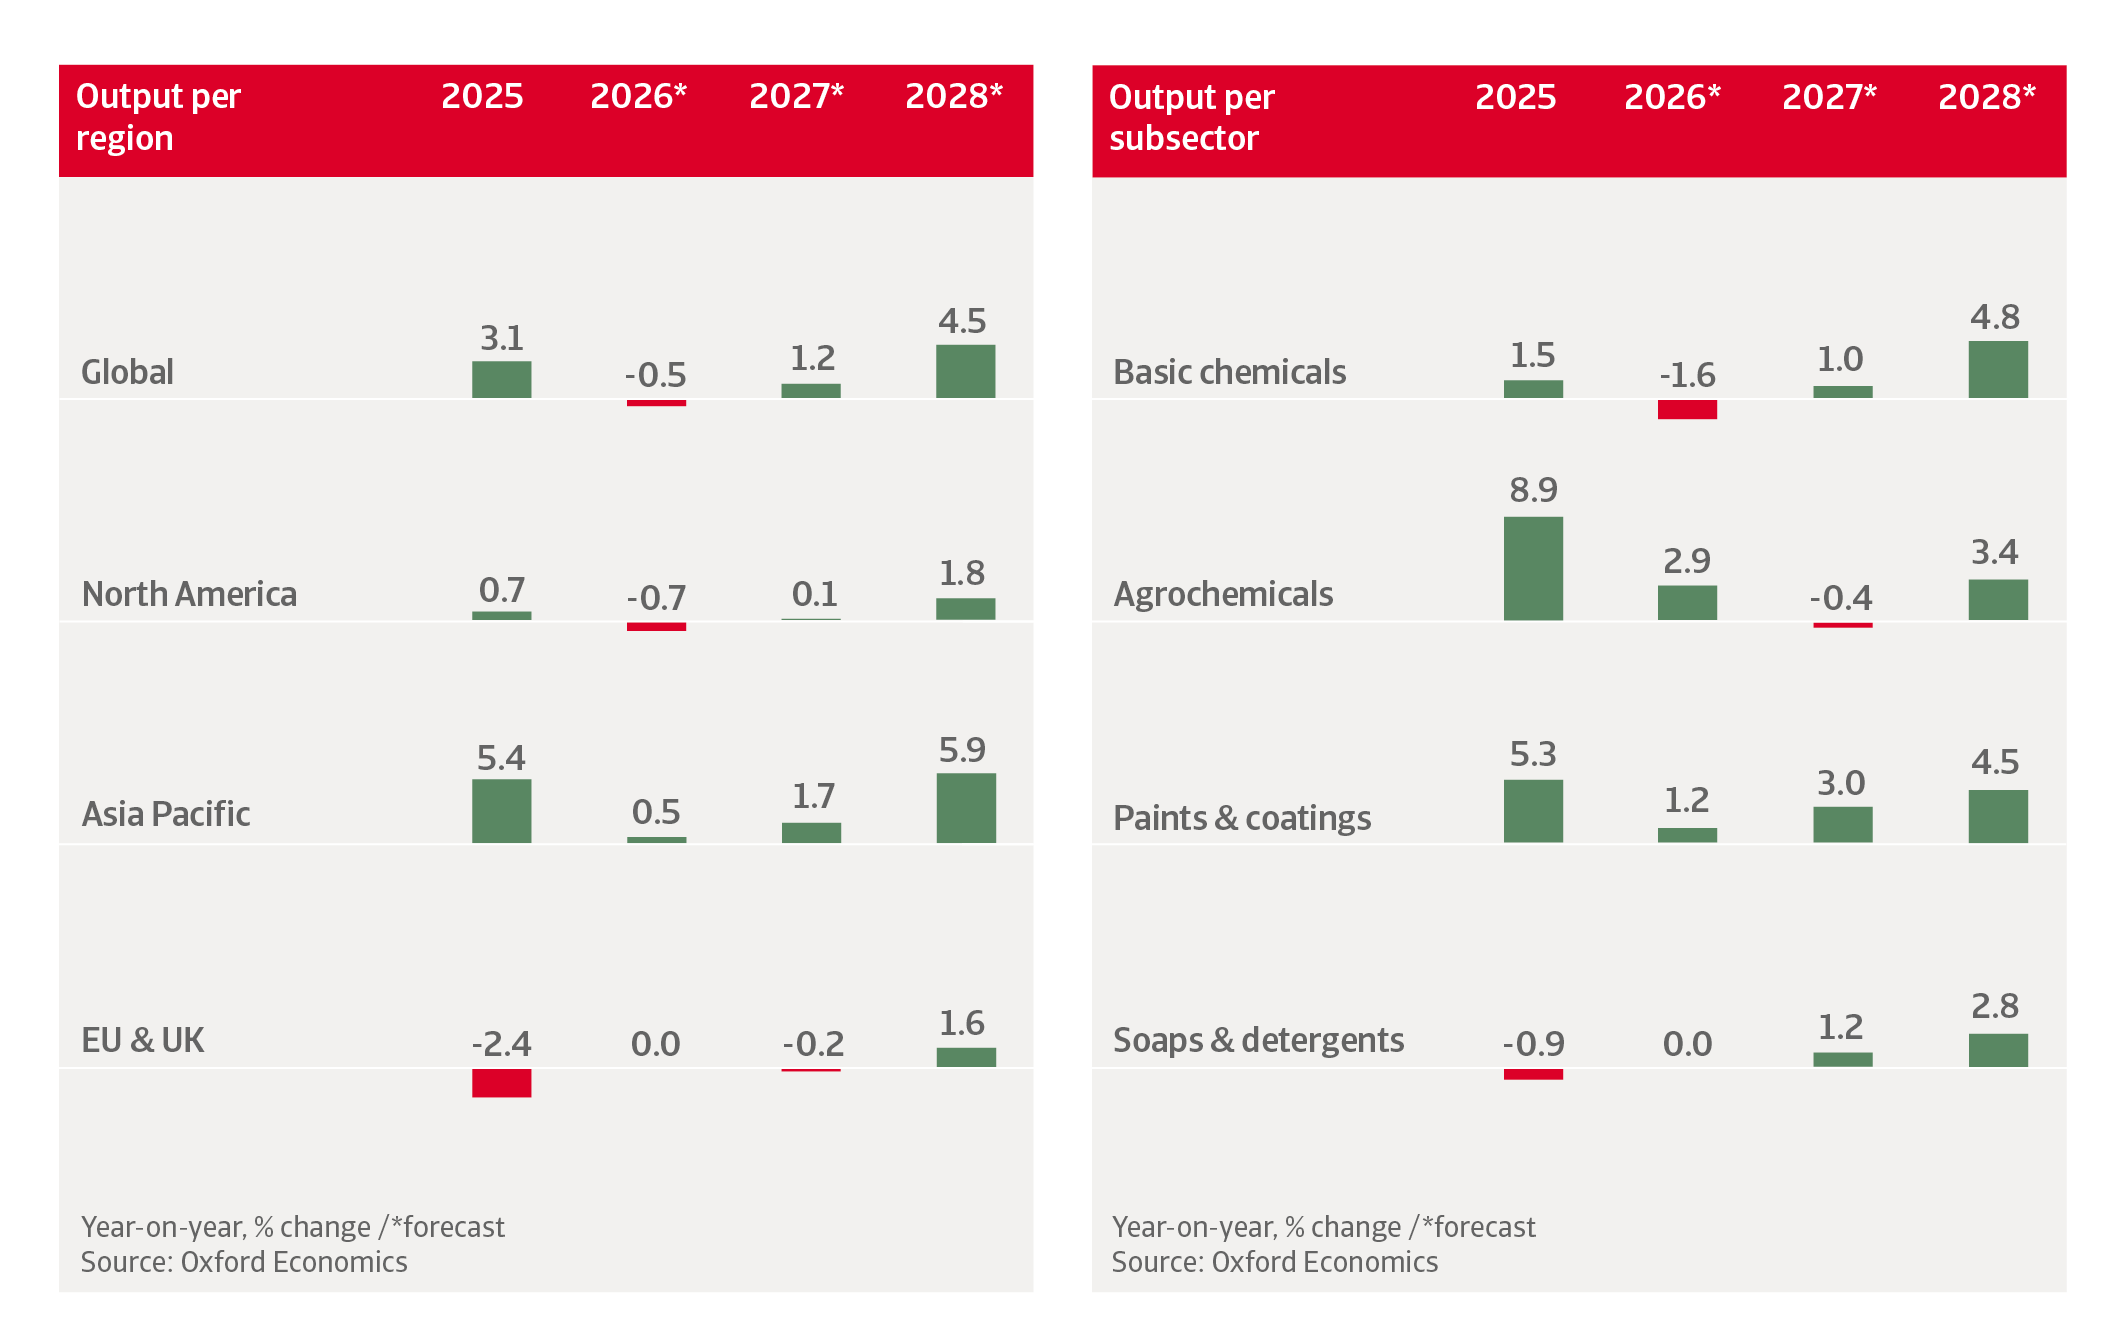
La production chimique mondiale devrait reculer de 0,5 % en 2026, avec une baisse de 8,6 % au Moyen-Orient. Jusqu’à présent, l’Asie a été la région la plus touchée par ces perturbations, en raison de la forte dépendance de ses économies au pétrole et au gaz du Moyen-Orient. La croissance de la production chimique en Asie-Pacifique devrait ainsi ralentir, passant de 5,4 % en 2025 à 0,5 % en 2026.
Sous réserve de la conclusion d’un accord préliminaire entre les États-Unis et l’Iran d’ici la fin de 2026 ou au début de 2027, l’approvisionnement en pétrole et en gaz devrait progressivement se rétablir et les prix diminuer. Dans ce scénario, nous prévoyons un rebond de 1,2 % de la production chimique mondiale en 2027. Parmi les différents segments du secteur, la production de produits chimiques de base devrait progresser de 1,0 %, celle des peintures et revêtements de 3,0 %, et celle des savons et détergents de 1,2 % en 2027.
Toutefois, dans un scénario défavorable marqué par la persistance des perturbations dans le détroit d’Ormuz, accompagnée de perturbations du trafic maritime en mer Rouge, les prix de l’énergie resteraient élevés plus longtemps. Dans ce cas, la production chimique mondiale reculerait de 3,2 % en 2027, avec des baisses de 4,9 % en Asie-Pacifique et de 1,8 % en Europe et aux États-Unis.
 Les difficultés liées aux droits de douane persistent
L’incertitude persistante autour des politiques commerciales constitue un autre défi pour l’industrie chimique mondiale. Les produits chimiques, en particulier les produits chimiques de base situés en amont de la chaîne de production, font l’objet d’importants échanges internationaux. Aujourd’hui, la forte intégration de l’industrie chimique dans la quasi-totalité des activités industrielles la rend particulièrement vulnérable aux droits de douane et aux conséquences des décisions de politique commerciale. Nous prévoyons que le secteur continuera de subir les effets des nombreux droits de douane annoncés et mis en place par les États-Unis. Les mesures tarifaires de rétorsion pèseront également sur le secteur. Les principaux secteurs clients de l’industrie chimique sont eux aussi concernés. L’industrie automobile est l’une des principales cibles des droits de douane américains. La baisse de la demande aux États-Unis pour les véhicules importés qui en résulte se répercute sur l’ensemble de la chaîne d’approvisionnement et réduit, à terme, la demande en produits chimiques utilisés dans leur fabrication.
Après une hausse de 1,2 % en 2025, nous prévoyons un léger recul de 0,7 % de la production chimique américaine en 2026, malgré une croissance de l’économie nationale supérieure à 2 %. Si la production industrielle américaine reste globalement solide, une part relativement importante de la croissance se concentre dans des secteurs peu consommateurs de produits chimiques, comme l’électronique, les équipements électriques et l’intelligence artificielle. En 2027 et 2028, nous prévoyons une nouvelle hausse de la production chimique américaine, portée par une demande plus soutenue de secteurs fortement consommateurs de produits chimiques, comme l’automobile et la construction. La politique budgétaire expansionniste de l’administration américaine devrait stimuler les investissements des entreprises, soutenant ainsi la demande de produits manufacturés et chimiques, ainsi que les investissements dans les capacités de production de l’industrie chimique.
Sur le plan énergétique, l’industrie chimique américaine repose principalement sur le gaz naturel, utilisé comme combustible, pour la production d’énergie, mais aussi comme matière première pour fabriquer des produits tels que l’ammoniac, le méthanol, l’hydrogène, les plastiques et les produits pétrochimiques. Grâce à ses importantes réserves nationales de gaz de schiste, le secteur est relativement protégé des perturbations liées au conflit au Moyen-Orient. Les investissements importants réalisés au cours de la dernière décennie dans les projets liés au gaz de schiste américain ont permis de stabiliser les prix du gaz, de sécuriser les approvisionnements et de réduire les coûts de production de certains produits chimiques, comme l’éthylène. Les États-Unis sont exportateurs nets d’énergie et sont donc moins exposés à une baisse des approvisionnements en GNL provenant du Golfe. Cette situation profite à l’industrie : les prix du gaz sur le marché américain ont diminué tandis que les prix mondiaux des produits chimiques ont augmenté, améliorant ainsi la rentabilité des producteurs. Cette tendance devrait se poursuivre tant que les perturbations au Moyen-Orient perdureront. Les capacités d’exportation de GNL des États-Unis étant limitées, le risque d’une forte hausse des prix du gaz naturel sur le marché intérieur est réduit.
L’ensemble de ces facteurs permet aux producteurs chimiques américains de bénéficier d’un avantage en matière de compétitivité-coût par rapport à leurs concurrents européens et asiatiques. À long terme, les ressources naturelles des États-Unis devraient soutenir la croissance de l’industrie chimique américaine et attirer des investissements étrangers, consolidant ainsi cet avantage de coûts..
La production nationale de semi-conducteurs, de batteries lithium-ion, de panneaux solaires et d’autres technologies propres soutient la demande de produits chimiques. Toutefois, Washington a supprimé 3,7 milliards de dollars de financements destinés aux énergies propres. Le département américain de l’Énergie procède également à la restructuration, à la révision ou à la suppression de plus de 83 milliards de dollars de prêts et d’engagements conditionnels accordés sous la précédente administration américaine et destinés à des projets liés aux énergies propres, à l’industrie manufacturière et aux transports. Ces mesures s’inscrivent dans une réduction plus large du soutien fédéral aux énergies renouvelables, à la réduction des émissions et aux véhicules électriques. Le secteur chimique a également été directement touché par la réduction des financements consacrés à la décarbonation de l’industrie.
Après de fortes hausses en 2024 et 2025, la croissance de la production chimique chinoise devrait ralentir à 1,6 % en 2026. L’activité dans le secteur de la construction devrait rester faible, réduisant ainsi la demande de produits chimiques provenant de l’un de ses principaux secteurs utilisateurs. Toutefois, les perturbations des flux de pétrole et de gaz transitant par le détroit d’Ormuz ont moins affecté les producteurs chimiques chinois que ceux d’autres pays asiatiques. Le charbon pouvant servir de matière première pour une part importante de la production chimique nationale, et la Chine disposant d’importantes réserves de pétrole brut, le secteur bénéficie d’une certaine protection face aux perturbations de l’approvisionnement et aux fluctuations des prix liées au Moyen-Orient.
Les droits de douane américains continuent de peser sur les exportations de produits chimiques, ainsi que sur celles des principaux secteurs clients de l’industrie chimique. Malgré cela, les exportations chinoises restent solides, notamment vers l’Asie du Sud-Est et la Corée du Sud. La forte demande internationale pour les produits chinois devrait ainsi soutenir la demande en produits chimiques en amont de la chaîne de production. À l’échelle internationale, la production chimique chinoise reste compétitive en matière de prix et le secteur demeure une priorité stratégique pour les autorités chinoises. Nous prévoyons une hausse de la production chimique de 1,5 % en 2027, suivie d’une forte progression de 7 % en 2028.
La Chine fait face à d’importantes surcapacités de production, qui pèsent sur les marges de nombreux producteurs chimiques chinois, principalement dans les segments de l’éthylène, du polypropylène, de l’ammoniac et du méthanol. La Commission nationale du développement et de la réforme encourage la fermeture des installations anciennes et peu performantes afin de mieux rééquilibrer l’offre et la demande. L’évolution vers une économie davantage portée par la consommation et l’essor de la classe moyenne devraient bénéficier à certains segments, notamment les savons et détergents ainsi que les produits chimiques de spécialité.
La croissance de la production chimique indienne devrait ralentir à 2,0 % en 2026, le conflit dans le Golfe ayant entraîné une hausse des coûts, des perturbations des chaînes d’approvisionnement et une pression accrue sur les marges des producteurs chimiques indiens. Toutefois, la solidité du marché intérieur et les politiques publiques de soutien à l’industrie contribuent à maintenir les performances du secteur. La croissance devrait de nouveau accélérer l’année prochaine, à plus de 4 %. Au cours de la prochaine décennie, la croissance de l’économie, l’augmentation de la population et les politiques gouvernementales favorisant les investissements directs étrangers devraient soutenir le développement du secteur.
La production chimique japonaise devrait reculer de 5,9 % en 2026, les produits chimiques de base étant les plus durement touchés. Cette baisse s’explique principalement par la fermeture du détroit d’Ormuz, le Japon étant fortement dépendant du pétrole provenant du Moyen-Orient, qui représente environ 95 % de ses approvisionnements pétroliers. Toutefois, le Japon augmente ses importations de naphta et de pétrole brut en provenance de pays situés hors du Moyen-Orient, notamment des États-Unis et de l’Algérie, afin de réduire son exposition aux conséquences du conflit dans le Golfe. Nous prévoyons un rebond de la production chimique en 2027 et 2028.
À long terme, les importantes surcapacités de production en Chine constituent un défi majeur pour le secteur et poussent les producteurs japonais à rationaliser leur production. Nous prévoyons qu’ils délaisseront progressivement les produits chimiques à faible valeur ajoutée au profit de produits à plus forte valeur ajoutée, moins énergivores et commercialisés à des prix plus élevés. Les produits plus spécialisés destinés à l’automobile, l’électronique et aux sciences de la vie devraient permettre de dégager des marges plus élevées.
Le secteur chimique régional est actuellement fortement affecté par le conflit dans le Golfe, et la croissance de la production chimique devrait ralentir à 0,1 % en 2026. Les producteurs étant fortement dépendants des livraisons de naphta et de GNL en provenance du Moyen-Orient, la fermeture du détroit d’Ormuz a entraîné une hausse des prix du pétrole, du naphta et des matières premières pétrochimiques, ainsi que des retards de livraison et des perturbations des chaînes d’approvisionnement. Les sites intégrés de raffinage et de pétrochimie, qui dépendent de plusieurs matières premières issues des hydrocarbures, figurent parmi les plus touchés. Les retards de livraison ont déjà conduit plusieurs raffineries à déclarer des cas de force majeure à Singapour, en Indonésie et en Thaïlande. Les secteurs situés en aval de la chaîne de production, notamment l’industrie des plastiques, subissent également une pression accrue en raison de la hausse du coût des matières premières.
Les producteurs chimiques d’Asie du Sud-Est devraient faire face à une baisse de leur rentabilité et à une pression persistante sur leurs marges tout au long de l’année 2026.
La Thaïlande et Singapour sont les pays les plus vulnérables en raison de leur forte dépendance aux importations et de leurs importantes capacités de vapocraquage. La croissance de la production chimique en Thaïlande devrait ralentir à 0,2 % en 2026, tandis qu’à Singapour, la production devrait reculer de 8,9 %. L’Indonésie et le Vietnam sont confrontés à une dépendance similaire aux matières premières importées, mais bénéficient d’une croissance relativement plus forte de leur demande intérieure. La Malaisie se montre comparativement plus résiliente grâce à ses capacités de production reposant sur le gaz, même si les activités situées en aval restent exposées à la hausse des coûts des matières premières. Dans l’ensemble, les producteurs chimiques d’Asie du Sud-Est devraient faire face à une baisse de leur rentabilité et à une pression persistante sur leurs marges tout au long de 2026. Les entreprises ne peuvent répercuter que partiellement la hausse du coût des matières premières sur leurs clients, en raison d’une demande relativement faible des industries situées en aval et d’une forte concurrence chinoise.
Malgré les difficultés actuelles, le secteur chimique régional reste relativement résilient et les défauts de paiement sont globalement restés stables. Sous réserve de la conclusion d’un accord préliminaire entre les États-Unis et l’Iran d’ici la fin de 2026 ou au début de 2027, et d’une reprise progressive des approvisionnements en pétrole et en gaz via le détroit d’Ormuz, nous prévoyons un rebond de 5 % de la production chimique en Asie du Sud-Est en 2027. L’Asie du Sud-Est représente environ 5 % de la production chimique mondiale, une part qui devrait augmenter dans les prochaines années grâce à la hausse de la demande portée par la croissance des économies de la région.
La production chimique dans l’Union européenne et au Royaume-Uni devrait se stabiliser en 2026 et 2027, après un recul de 2,4 % en 2025. Le secteur est fortement affecté par la hausse marquée des prix du pétrole et du gaz liée au conflit dans le Golfe, qui renchérit le coût des matières premières et de l’énergie nécessaires à la production de produits chimiques. Toutefois, les producteurs chimiques européens bénéficient en partie d’un avantage concurrentiel par rapport à ceux d’Asie de l’Est, principalement au Japon, en Corée du Sud et à Taïwan. Ces derniers font face à des coûts de production encore plus élevés, voire à des perturbations de leur production, en raison de leur forte dépendance aux approvisionnements en pétrole et en gaz provenant du Golfe. La constitution rapide de stocks au début du conflit dans le Golfe a également soutenu la demande de produits chimiques européens, même si cet effet reste temporaire.
Pour l’industrie chimique européenne, aucune baisse des coûts ne se profile à l’horizon, ce qui continue de peser sur les marges des producteurs.
Au cours de l’année 2027, la production chimique européenne devrait bénéficier d’une demande plus soutenue de la part des secteurs situés en aval, comme la construction, ainsi que d’une légère reprise de la production industrielle régionale. Toutefois, cela ne devrait pas apporter d’amélioration à court et moyen terme pour le secteur, car d’importants désavantages concurrentiels persistent, notamment par rapport à la Chine et aux États-Unis. Les prix du gaz, qui restent structurellement élevés et sont accentués par le niveau actuellement très faible des stocks, ne laissent entrevoir aucune baisse des coûts, ce qui continue de peser sur les marges des producteurs. Aux États-Unis, les prix du gaz Henry Hub sont inférieurs aux prix européens, ce qui avantage les concurrents américains. Dans le même temps, les surcapacités mondiales, principalement en Chine, exercent une pression à la baisse sur les prix et fragilisent les producteurs européens dont les marges sont déjà faibles. Parallèlement, les entreprises chimiques européennes doivent investir davantage dans l’automatisation, la transformation et la digitalisation.
Afin de réduire les coûts et d’améliorer leur efficacité opérationnelle, plusieurs sites de production ont fermé au cours des deux dernières années dans l’Union européenne et au Royaume-Uni. Nous prévoyons un processus de consolidation progressif mais important dans les prochaines années, les coûts de production européens restant structurellement trop élevés tandis que la Chine continue d’accroître ses capacités. Les PME qui ne disposent pas de mécanismes de couverture contre les fluctuations des prix de l’énergie et qui ont une capacité d’investissement limitée pour leur décarbonation sont particulièrement exposées. À l’inverse, les grands acteurs les plus performants, spécialisés dans les produits chimiques de spécialité, bénéficient d’un avantage concurrentiel.
La production chimique en Allemagne devrait progresser de seulement 1,1 % cette année, après un recul de 3,4 % en 2025. Le secteur est actuellement confronté à plusieurs difficultés : prix élevés de l’énergie, faiblesse de la demande en Allemagne et en Europe, droits de douane américains et intensification de la concurrence mondiale, notamment chinoise. Les coûts élevés, les exigences réglementaires et l’évolution du commerce mondial influencent de plus en plus les décisions d’investissement.
Le secteur fait également face à des difficultés logistiques. En raison de la sécheresse de cet été, le niveau du Rhin a baissé, limitant la quantité de marchandises que les bateaux peuvent transporter. Cette situation affecte aussi bien l’approvisionnement en matières premières des sites chimiques que l’expédition des produits finis, certains sites ayant déclaré des cas de force majeure.
Le risque de crédit a augmenté pour les PME du secteur de la chimie de base qui disposent d’un faible pouvoir de fixation des prix, ainsi que pour les petites entreprises qui ne sont pas couvertes contre les fluctuations des prix de l’énergie et qui manquent de financements pour investir dans la décarbonation. Les entreprises fortement dépendantes du gaz et les fournisseurs touchés par les droits de douane sont également plus vulnérables. L’accès au financement est devenu plus difficile pour certaines entreprises chimiques, en particulier les PME et celles confrontées à des coûts énergétiques élevés. La baisse des commandes rend également plus difficile le financement des investissements nécessaires à l’innovation par leurs ressources propres.
Toutefois, les produits chimiques de spécialité affichent des performances plus solides, un segment dans lequel les producteurs allemands disposent d’une expertise reconnue. Par ailleurs, la demande en produits chimiques augmente dans les secteurs liés à la transition durable, notamment les véhicules électriques et les sciences de la vie.
Téléchargez le rapport complet dans la rubrique « Télécharger le document » ci-dessous.
Pour renforcer votre stratégie en matière de credit management, contactez-nous pour garder une longueur d'avance !